En una guardia del SUMMA 112 el trabajo no se hace solo. Puedes tener un turno tranquilo o uno de esos en los que no te da tiempo ni a mirar el reloj, pero hay algo que no cambia: cobras por desempeñar tu puesto.
Cuando termina la jornada, no queda una ambulancia trabajando por ti para ingresarte otra nómina.
Al mismo tiempo, llevo años montando páginas web, escribiendo, publicando contenido y peleándome con proyectos digitales. Algunos pueden funcionar mientras estoy haciendo otra cosa.
Otros requieren bastante más mantenimiento del que prometen los vídeos de "gana dinero mientras duermes". Y además está la posibilidad de invertir una parte del dinero que ya has ganado.
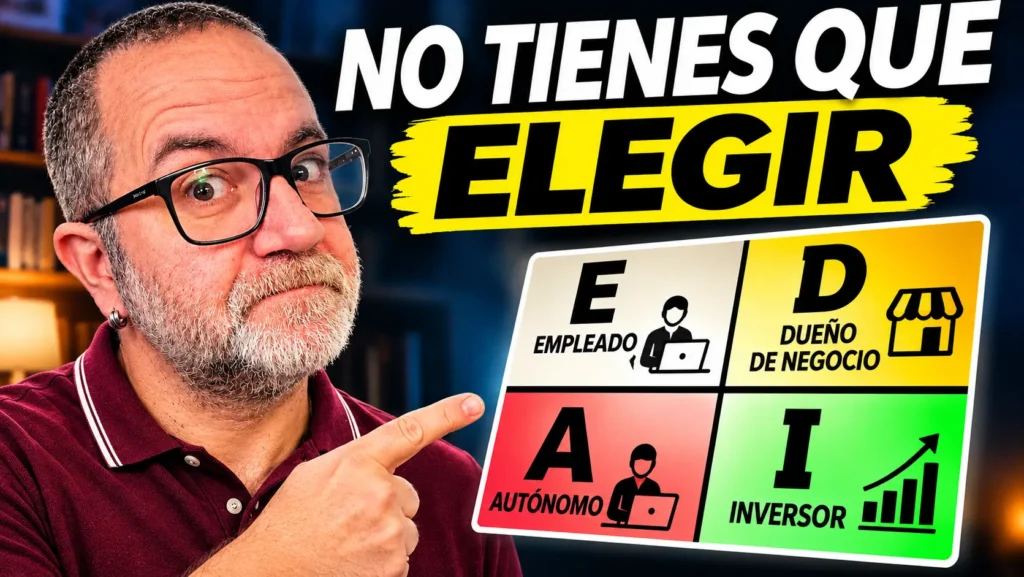
No son solo tres maneras de currar. Son distintas formas de obtener ingresos y de asumir riesgos. Ahí entra un esquema que popularizó Robert Kiyosaki: el cuadrante del flujo del dinero.
Kiyosaki distingue cuatro cuadrantes. Yo lo explico respetando los cuatro, pero después los agrupo en tres roles porque, para mi forma de entender la economía, un empresario debería acabar pensando también como inversor.
Pero no son lo mismo legalmente ni hacen el mismo trabajo. Ahora verás por qué los junto.
Tabla de contenidos
Qué es el cuadrante del flujo del dinero
Es un mapa muy sencillo: clasifica tus ingresos según de dónde vienen, no según lo listo que seas, cuánto factures o cuánto aparentes en Instagram.
| Cuadrante original | Cómo entra el dinero | Lo que depende de ti |
|---|---|---|
| E · Empleado | Nómina o remuneración por tu empleo | Conservar y desempeñar ese puesto |
| A · Autoempleado | Facturas por tu trabajo profesional | Prestar el servicio y atender clientes |
| D · Dueño de negocio | Resultados de un negocio organizado | Poseer, dirigir o supervisar el sistema |
| I · Inversor | Rentas o resultados de activos en los que inviertes | Aportar capital, asumir riesgos y decidir |
En el dibujo de Kiyosaki, empleado y autoempleado quedan a la izquierda. Dueño de negocio e inversor quedan a la derecha. Es una clasificación divulgativa, no una ley de la economía. Tampoco es una escalera que tengas que subir por orden.
Por cierto: puedes estar en varios cuadrantes a la vez. Tener una nómina no te impide montar un negocio ni invertir. Y eso, para quienes no tenemos un tío millonario que nos regale una empresa, es una noticia bastante buena.
Los cuatro cuadrantes, sin ponerle una corona al último
E: empleado. La nómina tiene sus ventajas
Aquí estás si trabajas por cuenta ajena, con sueldo fijo, variable o una combinación. La empresa te paga por tu trabajo y asume buena parte de la organización del negocio.
Pros
Cierta previsibilidad de ingresos, un marco laboral regulado y la posibilidad de especializarte, ascender y negociar mejores condiciones.
Un buen empleo no es un fracaso financiero. Ya quisieran muchos proyectos de Internet ofrecer esa regularidad.
Contras
Si todo el dinero de casa depende de un único pagador, cualquier interrupción importante te deja expuesto.
Y aunque puedes mejorar mucho tu salario, no decides unilateralmente cuánto te pagarán el mes que viene.
Yo conozco bien ese lado por mi trabajo en emergencias sanitarias.
No voy a contarte que la solución es tirar la plaza de funcionario por la ventana para abrir un canal de YouTube. He visto lo que cuesta conseguir una nómina, y también lo que ocurre cuando un imprevisto familiar deja tu capacidad de trabajar temblando.
La trampa no es ser empleado. La trampa aparece cuando necesitas cada euro de esa nómina para sostener el mes y no tienes margen de maniobra. Eso lo desarrollamos en la trampa del trabajo.
A: autoempleado. Te compras un trabajo, con tu nombre en la puerta
Imagina a un diseñador que factura cada web que entrega. Puede elegir clientes, negociar tarifas y organizarse mejor que cuando tenía jefe. Fantástico. Pero si deja de aceptar encargos, deja de generar esas facturas.
No significa que un autónomo carezca de protección social.
La Seguridad Social reconoce prestaciones y coberturas para autónomos, con requisitos según cada situación. Lo que ocurre es que la actividad de un profesional que trabaja solo puede dejar de facturar cuando él para. Son dos cosas diferentes.
Tampoco confundamos ser autónomo (situación jurídica y fiscal) con ser autoempleado (cómo funciona tu actividad).
Puedes estar dado de alta como autónomo y poseer un sistema que vende sin que hagas cada entrega a mano. Y puedes tener una sociedad que dependa tanto de ti que, en cuanto te vas de vacaciones, se va de vacaciones la facturación.
Mi prueba favorita es sencilla: ¿qué pasa con el negocio si desapareces de la operativa un mes?
Si los clientes solo te compran horas a ti, por mucho que en la tarjeta ponga "CEO", tienes un autoempleo. No pasa nada. Solo conviene saberlo antes de comprar una taza que diga "soy mi propio jefe".
D: dueño de negocio. El sistema trabaja, aunque tú no estés en cada operación
En este cuadrante no se trata simplemente de abrir una empresa. Se trata de construir procesos, productos, personas o tecnología que permiten entregar valor sin repetir tú personalmente cada paso.
Piensa en una tienda digital: los pedidos pueden entrar de madrugada y los cobros pueden procesarse automáticamente. Pero alguien tendrá que resolver devoluciones, actualizar productos, atender incidencias y pagar servidores.
Si ese alguien eres tú para absolutamente todo, todavía queda mucho sistema por construir.
La ventaja es que cada venta nueva no tiene por qué exigir otra hora exacta de tu trabajo. El inconveniente: costes fijos, meses malos, clientes que no pagan, errores de gestión y la posibilidad muy real de que el proyecto no resulte rentable.
Aquí es donde encajan muchas de las cosas que intento construir en Internet: contenido, libros, herramientas y productos que puedan ayudar a gente sin obligarme a sentarme una hora con cada comprador.
Lo de escalable suena muy fashion. Hasta que el formulario de compra se rompe un domingo y te toca hacer de soporte técnico. Eso también es emprender.
I: inversor. Pones capital a trabajar, pero no le das órdenes al mercado
Un inversor destina dinero a activos esperando obtener rendimientos. Pueden ser fondos de inversión, acciones, bonos u otros instrumentos. No necesitas dirigir una compañía para invertir en ella, y no todo activo paga una renta periódica.
La ventaja es que tus resultados no están ligados directamente a entregar una hora de trabajo por cada euro.
Pero aquí cambia el riesgo: puedes perder dinero. La rentabilidad no viene por abrir una aplicación y pulsar "comprar". Y para sostener tus gastos solo con inversiones necesitas mucho más patrimonio del que suelen insinuar los anuncios.
Si te interesa empezar a entender esta parte, tienes una guía específica sobre cómo poner tu dinero a trabajar. Que quede claro: invertir no sustituye una reserva para emergencias.
Por qué yo reduzco cuatro cuadrantes a tres roles
Esta es mi reinterpretación, no la de Kiyosaki:
- Empleado: trabajas para un empleador.
- Autoempleado: trabajas principalmente para tus propios clientes.
- Emprendedor-propietario: construyes y posees activos, tanto negocios como inversiones.

Agrupo al dueño de negocio y al inversor porque creo que deberían hablar el mismo idioma: el de los activos, los costes, la rentabilidad y el riesgo.
- Un empresario decide si merece la pena dedicar seis meses a un producto nuevo, contratar a alguien o invertir en maquinaria.
- Un inversor decide si merece la pena destinar dinero a una empresa, un fondo o un bono.
No tienen las mismas obligaciones ni hacen el mismo trabajo, pero ambos deberían preguntarse qué rendimiento esperan de los recursos que comprometen y qué pueden perder.
Ahora bien, que yo los agrupe no significa que sean idénticos. Poseer acciones no te convierte en gerente de las empresas. Y tener una empresa no te convierte automáticamente en buen inversor.
También hay excelentes profesionales que no quieren gestionar negocios ni invertir por su cuenta. Perfectamente respetable, nada que objetar.
Mi tercer rol es una dirección estratégica: dejar de depender exclusivamente de vender horas y empezar a acumular activos que, con trabajo previo y mantenimiento, no exijan tu presencia en cada operación.
En realidad, la mayor parte del camino consiste en reconocer cuándo solo has cambiado de jefe y cuándo has empezado a construir algo que puedes conservar.
Pero esto explica mis tres roles. El modelo original de Kiyosaki sigue teniendo cuatro cuadrantes, como viste al principio.
Puedes vivir en varios cuadrantes sin volverte loco
Voy con un ejemplo hipotético que se parece más a una vida normal que las promesas de los gurús cambiavidas de "libertad financiera en 30 días".
Trabajas por cuenta ajena. Los ingresos de tu empleo pagan tu casa y las facturas:
E. En algunos ratos libres creas una plantilla digital que puedes vender a varias personas sin diseñarla de cero cada vez: empiezas a tantear D, siempre que las ventas, los costes y la atención al cliente lo permitan.
Y, cuando tu protección financiera lo justifica, inviertes parte del excedente a largo plazo: entras también en I.
No has dimitido, no has hipotecado la vivienda para comprar un curso y no te has ido a Dubái a grabarte delante de un Lamborghini alquilado. Pero has empezado a diversificar la forma en que entra el dinero.
Eso es mucho más realista que intentar saltar de E a I con 200 euros y muchas ganas.
Aquí conectan dos guías distintas: ingresos activos y pasivos te explica cómo se genera cada ingreso, y cómo crear múltiples fuentes de ingresos te ayuda a pensar qué podrías construir. No son lo mismo que este cuadrante: son el siguiente paso.
Antes de cambiar de cuadrante, mira si puedes permitirte el salto
Hay una cosa que no me gusta del discurso de Kiyosaki cuando se consume sin filtro: parece que ser empleado es malo, empresario es bueno e inversor es la pantalla final del videojuego.
Pues no. Un negocio ruinoso no es superior a una nómina decente. Un inversor endeudado hasta las cejas tampoco gana ninguna medalla. Lo que importa es tu capacidad de sostener tu vida mientras construyes opciones.
Por eso insisto tanto en la Defensa Personal Económica y sus siete niveles. Mi orden para no jugártela a una carta es:
- Primero, los imprevistos pequeños. En mi sistema, una cuenta de imprevistos de referencia de 2.000 €, ajustada a tus circunstancias.
- Después, quitarte de encima las deudas problemáticas. No tiene mucha gracia buscar rentabilidades inciertas mientras una tarjeta te cobra intereses que te comen vivo.
- Luego, completar la protección. El nivel 3 busca una reserva de seis meses de gastos esenciales, junto con las provisiones para gastos previsibles.
- Y en el nivel 4, avanzar gradualmente en inversión y protección a largo plazo. Ni todo a la bolsa ni esperar a ser millonario para aprender a invertir.
En mi caso terminé ampliando mucho más el colchón por lo que había vivido. Es una elección personal, no un requisito que deba copiar todo el mundo. Si vas a emprender, también hay que mirar cómo quedan tus gastos de casa y los del negocio por separado.
El cuadrante describe de dónde procede tu dinero. Los siete niveles te ayudan a decidir qué riesgo puedes soportar ahora. Mezclarlos es como elegir un coche de carreras para ir al supermercado y olvidarte de comprobar si tienes gasolina.
El libro del que sale el cuadrante (y lo que conviene discutirle)
Kiyosaki desarrolló esta idea en El cuadrante del flujo de dinero, publicado en castellano por Debolsillo. Si has leído Padre rico, padre pobre (y si no lo has hecho, estás tardando), reconocerás su obsesión por no depender de una sola fuente de ingresos.
También puedes consultar mi reseña crítica de Padre rico, padre pobre para ver qué partes compro y cuáles miro con lupa.
El cuadrante sirve como mapa mental.
No lo usaría como manual fiscal español, ni como promesa de que montar una sociedad permite pagar menos impuestos, ni como garantía de que la inversión será rentable. Sus ejemplos están pensados desde otro contexto y sus ideas necesitan aterrizaje.
Ver El cuadrante del flujo de dinero en Amazon
Enlace de afiliado: si compras desde él, podemos recibir una comisión sin coste adicional para ti.
Entonces, ¿qué rol te conviene?
Pues como en casi todo: DEPENDE. No hay una respuesta idéntica para todos.
- Si tienes una nómina que te permite vivir, ahorrar y cuidar de los tuyos, no hace falta que la dinamites para parecer más emprendedor.
- Si facturas como profesional independiente y te encanta tu oficio, quizá tu objetivo sea trabajar menos y cobrar mejor, no montar una empresa con veinte empleados.
- Y si decides invertir, que sea entendiendo qué compras y qué riesgos asumes.
Hazte estas tres preguntas: ¿de dónde viene hoy la mayor parte de mis ingresos? ¿Qué pasaría si esa fuente se interrumpiera? ¿Qué puedo construir sin poner en peligro lo que ya tengo?
Si aún no tienes claras tus cuentas, empieza por el test de salud financiera. El siguiente paso no siempre es cambiar de cuadrante. A veces es dejar de vivir al borde del precipicio antes de ponerse a construir puentes.