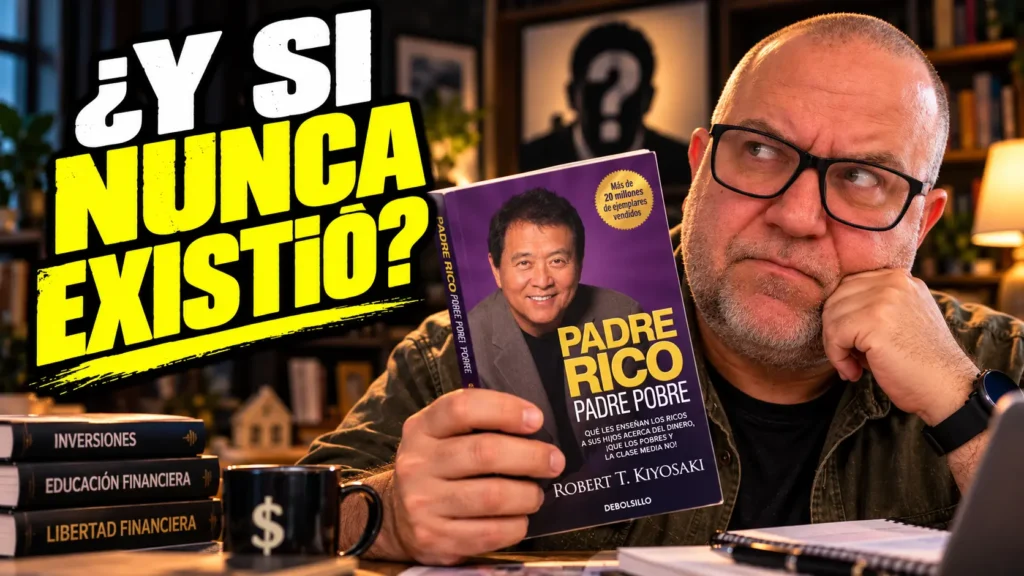
Este libro me estalló la cabeza. Y lo curioso es que tardé años en leerlo porque el nombre no me inspiraba nada. "Padre rico, padre pobre" me sonaba a manual de feria del crecimiento personal.
Error. Es el libro que puso la palabra "activo" en la boca de todo el que no estudió Economía. Padre rico, padre pobre (Rich Dad Poor Dad en el original) lo publicó Robert Kiyosaki en 1997 y, según Wikipedia, ya ha vendido más de 32 millones de copias.
Esta reseña te cuenta qué dice de verdad, qué lecciones pagan hipoteca, para quién es y lo que el autor no te cuenta. Que es bastante. Como ya me conoces: con mi opinión al final, sin adornarla.

Padre rico, padre pobre
El libro iniciático de Kiyosaki: activos contra pasivos, la trampa del sueldo y la educación financiera que el colegio no da. Resumen completo, lecciones, crítica y mi opinión en esta reseña.
Tabla de contenidos
De qué va Padre rico, padre pobre
La historia que cuenta Kiyosaki (empresario e inversor estadounidense de origen japonés, nacido en Hawái, y del que conservo una vieja entrevista en el blog) es la de sus dos padres.
- El biológico: muy instruido, con carrera, trabajo del Estado y sueldo seguro, y siempre al borde del descubierto.
- El "padre rico" es el padre de su mejor amigo: dejó el colegio a los trece años y acabó siendo uno de los hombres más ricos de Hawái gracias a sus negocios.
Los dos le enseñaron cosas opuestas sobre el dinero, y el libro es la conversación que Kiyosaki tuvo con los dos.
¿Qué NO es este libro? Importa tanto como lo anterior, y van tres:
- No es un manual paso a paso para hacerte rico. No te dice qué fondo comprar ni cómo montar tu empresa.
- No es un libro de tácticas: es un libro de mentalidad y marco. Te reordena la cabeza sobre qué es un activo y de dónde sale tu sueldo.
- No es neutro: defiende una tesis (que el sueldo es la vía lenta) y la defiende con historias, no con datos.
Lo de los pasos concretos lo pone luego cada uno, y ahí es donde este blog intenta ayudarte.
La propia cubierta presume de más de seis años en las listas de best sellers del New York Times, USA Today y el Wall Street Journal, y Oprah, Will Smith y hasta Trump lo recomendaron en su día. A mi no me mencionan, pero también lo recomiendo ;).
No es un libro de nicho: es el que abrió la puerta a toda la literatura de finanzas personales que vino después.
Lo que los ricos les enseñan a sus hijos acerca del dinero
El subtítulo completo del libro es, literalmente, "Qué les enseñan los ricos a sus hijos acerca del dinero (y que los pobres y la clase media no)".
Ese es el hilo de todo: hay un conocimiento que se pasa de padres a hijos en las familias ricas y que a ti no te lo contó nadie.
Estas son las seis lecciones que estructuran el libro, ordenadas como vienen.
Lección 1: los ricos no trabajan por dinero
Los ricos no trabajan por dinero. Hacen que el dinero trabaje para ellos.
Padre rico, padre pobre
La primera lección es la más incómoda: si trabajas por un sueldo, te han dado una versión incompleta del juego. El sueldo paga las cuentas, sí. Pero quien decide cuánto vale tu hora no eres tú.
Ojo con la ducha fría: nadie vive de frases motivadoras. Kiyosaki trabajó como loco en sus negocios antes de que el dinero trabajara para él. La lección no es "deja de currar", es "que no seas tú lo único que trabaja".
Lección 2: activos y pasivos (la que paga la hipoteca)
El corazón del libro, y la que más se cita. La regla de Kiyosaki es pragmática y de flujo de caja: un activo es algo que te pone dinero en el bolsillo, y un pasivo es algo que te lo saca.
Ojo, que esto no es contabilidad de manual: para un contable, tu casa sí es un activo y la hipoteca, el pasivo asociado. La regla de Kiyosaki es de bolsillo, y dice que si un bien te saca dinero cada mes en vez de meterlo, para ti funciona como un pasivo.
Por eso la bomba llega con la vivienda habitual en propiedad, que la clase media presume de gran inversión.
Para el esquema de Kiyosaki opera como pasivo: hipoteca, IBI, comunidad, averías, y no te ingresa un euro neto si vives en ella. Toda la tesis, con ejemplos de nómina española, te la dejo en mi artículo de activos y pasivos.
El resto de la ecuación: construir una columna de activos (negocios, acciones, inmuebles alquilados, regalías) que pague tus gastos. Cuando tus activos pagan más de lo que cuesta tu vida, ahí empieza la libertad financiera.
Los ingresos pasivos no son magia: son activos que alguien puso ahí antes.
Lección 3: ocúpate de tu propio negocio
Kiyosaki distingue tu profesión (lo que haces para otros) de tu negocio (lo que construyes para ti). Su consejo: mientras pagas las cuentas con tu trabajo, empieza la construcción de activos por las noches.
Su frase más repetida: los ricos compran activos, los pobres tienen gastos y la clase media compra pasivos que cree que son activos. Como para apuntarla en la nevera. Y por debajo de todo, la regla madre: pagarte a ti mismo primero.
Lección 4: los impuestos y las sociedades
La parte que más me marcó: el recorrido histórico por los impuestos, nacidos (según el libro) como gravamen temporal a los ricos que acabaron pagando la clase media y los pobres.
Y el orden de cobro que cambia todo. El empleado gana, paga impuestos y vive con lo que queda. El dueño de un negocio gana, gasta en su actividad y paga impuestos sobre lo que sobra.
De ahí el juego legal de las sociedades, reguladas en España bajo el régimen del Impuesto sobre Sociedades (Ley 27/2014 en el BOE): aquí cuento cómo funciona la elusión fiscal legal y responsable, sin despeñarse.
Lección 5: los ricos inventan el dinero
Más polémica de la que parece: para Kiyosaki el dinero no se encuentra, se crea. Detectar una oportunidad que otros no ven, montar la estructura adecuada, negociar.
La idea de fondo es buena (las oportunidades existen donde otros ven problemas), pero aprieta el filtro: es la lección que los vendehúmos leen como "inventa tu método milagro". Inventar dinero exige conocimiento, no humo.
Lección 6: trabaja para aprender, no para ganar
La que más cuesta aplicar cuando te ofrecen un sueldo mejor: elige trabajos por lo que aprendes, no solo por lo que pagan. Kiyosaki critica que el sistema te especialice en una sola habilidad y te deje indefenso en venta, marketing, contabilidad y liderazgo.
La habilidad más rentable que aprendió: vender. Segunda: hablar en público. Yo lo firmo entero.
Inteligencia financiera: las cuatro patas del libro
Síntesis del pensamiento de Kiyosaki: no importa cuánto ganas, importa cuánto guardas, cuán duro trabaja ese dinero guardado y cuántas generaciones lo conservan. Para eso hace falta inteligencia financiera, que descansa en cuatro áreas:
- Contabilidad: leer números sin ponerte mala cara.
- Inversión: hacer que trabajen a tu favor.
- Mercados: saber cuándo y dónde.
- Reglas del juego: conocer cómo funciona el sistema para no cometer infracciones.
Un año después, en 1998, publicó El cuadrante del flujo de dinero (empleado, autónomo, dueño de negocio e inversor). La idea que importa: el mismo sueldo vive distinto según el cuadrante desde el que lo cobras, porque cambian los impuestos y el techo.
Y una frase del libro que resume el porqué de todo esto: "el dinero sin inteligencia financiera desaparece pronto". Lo has visto con la lotería y con los futbolistas. El problema no es la pasta que entra, es la que no sabes quedarte.
Para quién es Padre rico, padre pobre (y para quién no)
Es un libro iniciático, el primero que pondría en las manos de alguien que cobra una nómina y sospecha que hay otra forma de jugar. Si vives al día, te va a reordenar la cabeza: los paradigmas financieros se pueden cambiar, y eso es justo lo que propone.
Es una lectura para cualquiera que quiera tomar el control de sus números y aprender a generar ingresos con cabeza.
Si tienes hijos, es además el mejor argumento para explicarles el dinero antes de que lo haga la publicidad. Tanto, que Kiyosaki tiene una versión para adolescentes, Padre rico, padre pobre para jóvenes.
¿Y para quién NO? El libro se vende para casi todo el mundo, pero donde no encaja te lo digo yo:
- Buscas fórmulas concretas de inversión: aquí no hay ninguna (ni las promete).
- Ya llevas años en el ajo: lees este blog, conoces los fondos indexados, tienes tu presupuesto. Puede que no te cuente nada nuevo.
- Buscas consejos fiscales aplicables: los ejemplos son de EE. UU. y de los 90. La idea viaja, el detalle no.
A mí me lo cambió todo aun llegando con medio camino andado. Como repaso mental, también funciona.
La crítica que nadie te cuenta: ¿existió el padre rico?
Ahora la parte que el lomo del libro no pone. Este libro tiene tres frentes de crítica serios, y conviene conocerlos antes de tragarte el método entero.
¿El padre rico era real? La respuesta de Kiyosaki
Durante los primeros años tras publicar el libro, Kiyosaki lo presentó en sus conferencias como su mentor real de la infancia sin desvelar su nombre ni aportar registros públicos de su patrimonio.
La investigación que abrió este debate fue el reportaje Karma Chameleon de Eleanor Laise en la revista SmartMoney (febrero de 2003), documentado en medios financieros de la época como The Motley Fool.
Al ser cuestionado sobre la falta de registros comerciales en Hawái a nombre de ese supuesto hombre acaudalado, análisis posteriores como el del inversor John T. Reed en su análisis crítico de Padre rico, padre pobre popularizaron una respuesta demoledora atribuida a Kiyosaki:
"¿Harry Potter es real? ¿Por qué no dejáis que el padre rico sea un mito, como Harry Potter?".
Como te digo la frase la recogieron en 2003 The Motley Fool y, más tarde, John T. Reed, citando el reportaje de SmartMoney.
Años más tarde, la postura oficial en las preguntas frecuentes de Rich Dad aclaró que el personaje se inspiró en el empresario hotelero Richard Kimi (padre de su amigo Alan).
Eso sí: la propia compañía reconoce que la figura funciona como una combinación de lecciones de varios mentores.
¿Invalida esto el libro?
No: la lección pedagógica sobre activos, pasivos y educación financiera conserva su utilidad. Pero es honesto que el lector sepa que la historia autobiográfica que promete la portada tiene un componente alegórico y mitificado desde hace más de dos décadas.
Motiva mucho, concreta poco
Segundo frente: el libro te convence de que necesitas activos, pero no te dice cuál, ni con cuánto, ni cómo se hace en España. Está bien ser el libro de la chispa, pero la chispa sin gasolina es una foto en Instagram.
El trabajo práctico viene después, y parte está en este blog.
La bancarrota de 2012: el susto del propio autor
Tercero, y es el que menos gente conoce.
En agosto de 2012, una de sus empresas, Rich Global LLC, se declaró en bancarrota después de que un tribunal la condenara a pagar casi 24 millones de dólares a la empresa de seminarios The Learning Annex, de la que se había separado malamente.
Matiz importante (que media prensa se saltó): quebró la empresa, no él personalmente, y muchos entienden la jugada como estrategia financiera más que como ruina. El que quiera el caso con detalle tiene la cobertura de GMA News.
La lección para ti es la de siempre: ningún libro, ni el más bueno, es un amuleto. La educación financiera reduce errores, no los elimina.
Mi opinión sobre Padre rico, padre pobre
Es el libro que más cambios concretos me generó, y lo digo sabiendo que no es perfecto. Me enseñó buena parte de lo que te cuento aquí, me hizo profundizar en el resto y reordenó mi relación con el sueldo y el dinero.
Si la educación financiera fuera una casa, este libro es la puerta de entrada de la mayoría de los que estamos dentro. Dónde discrepo, ahora con nombres:
- El desprecio por el empleo me parece de más. Hay quien por circunstancias no puede saltar de cuadrante, y para esa gente el libro no tiene plan B. Contar cómo mejorar con nómina también es educación financiera.
- Las historias rozan lo inventado. Ya viste arriba lo del padre rico y Harry Potter. Didácticas, sí. Verificables, no.
- "Tu casa no es un activo" merece matices. Correcto con la regla de bolsillo de Kiyosaki, incompleto en la práctica: vivir de alquiler no te hace más rico automáticamente, y la vivienda habitual tiene cosas que decir en un plan global en España.
Veredicto: lectura obligada si empiezas, repaso útil si llevas años, con las tres críticas de arriba en la mochila. Y si te engancha el autor, el siguiente natural es El cuadrante del flujo de dinero, aunque ahí ya le pedirá a uno más paciencia.
Padre rico, padre pobre
El clásico de Kiyosaki en formato libro, con la edición actualizada en español. Si lo vas a leer, mejor con apuntes al lado y las críticas de arriba en mente.
Preguntas frecuentes sobre Padre rico, padre pobre
¿Qué te enseña el libro Padre rico, padre pobre?
Tres cosas sobre todo: la diferencia real entre activos y pasivos (tu casa incluida), por qué el sueldo es la vía lenta aunque ganes mucho, y que la educación financiera no se enseña en el colegio, así que te la toca montar tú. El resumen completo está arriba, lección a lección.
¿Qué le pasó al autor de Padre rico, padre pobre?
En 2012 una de sus empresas, Rich Global LLC, entró en bancarrota tras una sentencia de casi 24 millones de dólares a favor de The Learning Annex. Matiz importante: quebró la sociedad, no él personalmente, y buena parte del análisis lo lee como maniobra de gestión, no como ruina. No convierte al libro en mentira, pero desactiva la idea de que su método sea un amuleto.
¿Cuál es la frase más memorable del libro?
La que da nombre a la primera lección: "los ricos no trabajan por dinero". Si quieres las siguientes, tengo las 53 mejores frases de Padre rico, padre pobre recogidas y comentadas en otro artículo.
¿Cuáles son los 3 mejores libros de finanzas?
Depende de en qué punto estés, pero si me apuras: este para empezar a pensar, El hombre más rico de Babilonia para los hábitos y La psicología del dinero para el comportamiento. Tienes mis reseñas de los tres (y de los que no valen tanto) en la biblioteca de libros de finanzas personales.
Y si prefieres escucharlo, la versión en audio está en Audible, el servicio de audiolibros de Amazon (el libro se deja escuchar muy bien, es puro relato). El periodo de prueba cambia a menudo, así que mira las condiciones vigentes antes de darte de alta.