A mis padres, en el banco de toda la vida, les colocaron primero unas cuantas acciones: las de siempre (Telefónica, Iberdrola) y, cómo no, las del propio banco.
Y para más inri remataron la faena con dos fondos de inversión. Uno de acciones europeas, que vale, en Europa somos punteros legislando más que produciendo, pero vale.
Pero el otro, agárrate a los empastes: un fondo que invertía en acciones del mismo banco que se lo estaba vendiendo. Y cobrando por gestionarlo, encima. Con dos co... misiones.
El discurso era el de siempre: producto seguro, diversificado y gestionado por los mejores expertos de la casa. Les convencieron de algo que yo no veo ni medio positivo, pero claro, mis padres, como la mayoría de sus contemporáneos, no tenían educación financiera.
Y por desgracia, algunas cosas nunca cambian, porque sigue faltando mucha aún a día de hoy.
Por supuesto, con las de Telefónica e Iberdrola llegó la letra pequeña: comisión de custodia y comisión por recolectarte los dividendos.
Se quedaban la mitad del beneficio más la custodia, sin correr ellos nada del riesgo.
Los enlaces a MyInvestor de este artículo son de afiliado: si abres cuenta, me llevo una comisión sin coste para ti (y tú también puedes llevarte 25 € con el Plan Amigo, te lo explico más abajo).
¿Y qué hice yo? En cuanto pude, lo moví. El fondo lo traspasé fiscalmente a MyInvestor, directo. Las acciones de Telefónica e Iberdrola a otro broker. Las acciones del banco siguen donde estaban: me dan dinero y no me cobran por tenerlas (si me cobraran, también fuera).
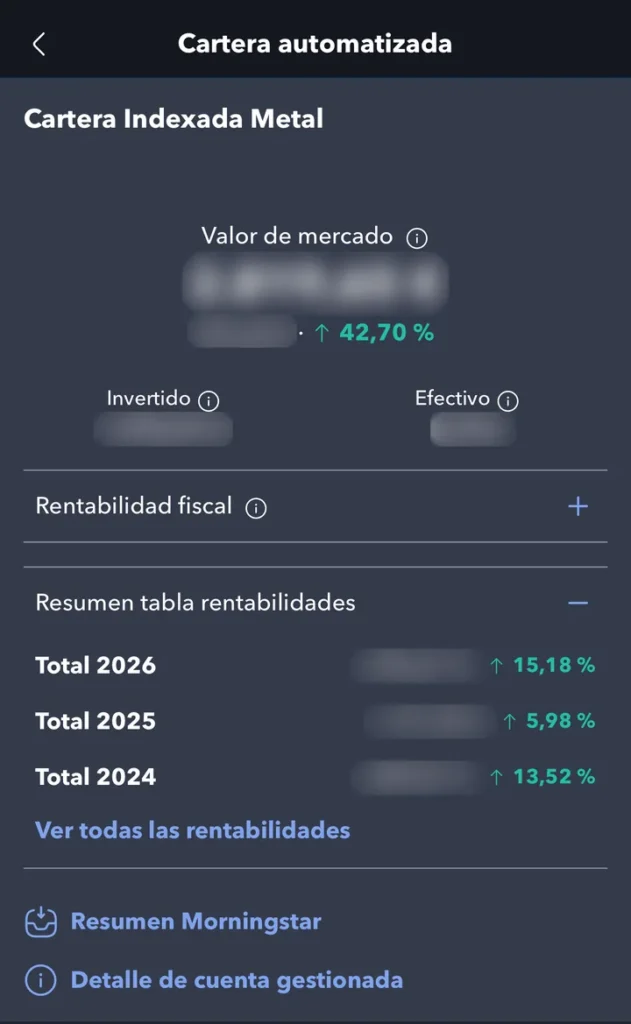
¿Y por qué MyInvestor y no otra? Porque, al menos hoy por hoy, mira más por sus clientes y ofrece productos que otros bancos solo ofrecen a los millonarios. Además yo ya tenía allí mi cartera Metal (la indexada 100 % bolsa) y mis fondos de gestión activa.
Así fue como aterricé en MyInvestor hace años, cuando el proyecto estaba en una etapa mucho más temprana y todavía tenía bastante menos visibilidad que hoy.
Hoy todo el mundo habla de ellos en redes sociales y foros. Pero entre el marketing edulcorado de los finfluencers y las quejas amargas de usuarios enfadados, encontrar la verdad no siempre es fácil.
Llevo más de 6 años como cliente activo y por eso en esta guía te voy a contar qué es MyInvestor, cuánto cuesta de verdad, qué productos me parecen más interesantes y qué fricciones he encontrado usándolo.
Tabla de contenidos
Mi opinión sobre MyInvestor en 30 segundos
MyInvestor me parece especialmente interesante para invertir en fondos y acceder a productos que no encuentro con la misma facilidad en un banco tradicional. Yo lo uso desde hace más de 6 años, sobre todo para inversión y para mi colchón de tranquilidad, que lo tengo en fondos monetarios.
No es perfecto: la app y la web me han dado alguna incidencia de acceso, aunque las pocas veces que me ocurrió el soporte telefónico me lo solucionó.
Si buscas únicamente su cuenta remunerada, compararía antes otras opciones. Si buscas fondos indexados, monetarios, fondos de autor o un banco-broker con un catálogo amplio, sí es una entidad que yo tendría en la lista corta.
Te cuento lo que me ha pasado a mí y te enlazo cada cifra a la web oficial, para que no tengas que fiarte solo de mi palabra.
Lo mejor de MyInvestor
- Catálogo muy amplio de fondos y acceso a clases de bajo coste como determinadas clases S de iShares.
- Permite combinar fondos indexados, monetarios, fondos de autor y otros productos dentro de la misma entidad.
- Es una entidad de crédito española y sus depósitos garantizados están cubiertos por el FGD dentro de los límites legales.
- En mi caso, las pocas incidencias de acceso se resolvieron llamando al soporte telefónico.
Lo peor de MyInvestor
- La app y la web me han dado alguna fricción de acceso y no son las plataformas más intuitivas que he usado.
- Si solo quieres una cuenta remunerada, no elegiría MyInvestor únicamente por la promoción de bienvenida. Al menos como cuenta remunerada principal.
- Su catálogo puede ser excesivo si lo único que buscas es una solución de inversión totalmente automática.
- Los fondos y carteras siguen siendo inversiones: pueden fluctuar y no tienen la garantía de capital de un depósito.
Enlace de afiliado (Plan Amigo). Si abres cuenta con él, me llevo una comisión sin coste para ti.
Qué es MyInvestor y cómo funciona hoy
Cuando una tecnología nueva sustituye una costumbre de toda la vida, al principio genera desconfianza. Con el dinero pasa exactamente lo mismo.
Mi madre y mi tía todavía conocieron la época de bajar a lavar al río con sus tablas (seguramente no sepas ni qué es eso, búscalo en Google y prepárate para flipar).
Esta comparación me sirve para explicarte por qué seguir haciendo determinadas gestiones financieras a mano puede tener poco sentido cuando ya existen alternativas digitales.
Hoy a nadie en su sano juicio se le ocurre bajar al río en pleno invierno teniendo una lavadora automática en casa. O incluso las "lavanderías automáticas" 24 horas.
Sin embargo, sigo viendo a compañeros de guardia y conocidos que gestionan su dinero frotando en la piedra (o casi).
Pierden mañanas enteras en la oficina bancaria para firmar un papel, soportan gastos absurdos de mantenimiento y dejan sus ahorros muertos de risa por miedo a lo digital.
MyInvestor nació en 2017 como el neobanco digital lanzado por Andbank España.
El Corte Inglés Seguros y AXA entraron en el capital en 2019.
En 2020 empezó a vender fondos indexados de Vanguard e iShares sin mínimo de inversión y lanzó sus carteras indexadas. Hoy su escaparate tiene más de 1.700 fondos, con indexados de Vanguard, iShares, Fidelity, Amundi y NN sin mínimo ni comisión de custodia.
En 2023 MyInvestor pasó a operar con licencia bancaria propia. Dicho fácil: en enero de 2023 la antigua Andbank España cambió su nombre a MyInvestor Banco, S.A., y hoy es un banco inscrito en el Banco de España, no un intermediario.
Hoy ya no es un mero intermediario: es un banco completo que combina cuentas corrientes, depósitos, carteras indexadas y automatizadas, plan de pensiones y hasta créditos con garantía de tus inversiones (Pignorados).
La operativa es digital, a través de la web y la app, sin el modelo de sucursal tradicional.
¿Es Seguro MyInvestor? Ficha Bancaria, FGD de 100.000 € e IBAN Español
Cuando alguien me dice que le da miedo meter dinero en MyInvestor, suelo hacerle una pregunta muy simple: ¿sabes quién custodia tus ahorros?
Mucha gente sufre de lo que llamo el Síndrome de Estocolmo financiero. Tienen buena parte de sus ahorros en su banco tradicional de toda la vida porque les da tranquilidad ver el cartel de la sucursal en la esquina.
No se dan cuenta de que ese banco utiliza su dinero para prestarlo a empresas con amplios márgenes mientras a ellos les cobra comisiones por respirar el aire cerca de la cuenta.
En términos regulatorios, lo relevante es que hoy es una entidad de crédito española, como te dije antes. MyInvestor Banco, S.A. figura como entidad de crédito en el Banco de España con el código 1544.
Al ser un banco español de pleno derecho, el saldo en cuenta corriente y depósitos está cubierto por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular, tal como acredita la normativa del FGD en el BOE.
Pero hay una diferencia vital que debes entender entre tener dinero en la cuenta y tener dinero invertido en fondos de inversión. Los fondos no son depósitos y el FGD no cubre sus pérdidas de mercado.
Las participaciones de un fondo no son dinero del banco que te lo vende. Forman parte del patrimonio del propio fondo, que guarda una entidad depositaria bajo la vigilancia de la CNMV, tal y como marca la ley de instituciones de inversión colectiva.
Eso no elimina el riesgo de inversión: un fondo puede subir o bajar y puedes perder dinero. Dicho fácil: el FGD te protege si quiebra el banco, no si cae la bolsa.
Otro detalle práctico es que MyInvestor es un banco español y la cuenta utiliza IBAN español. Eso simplifica algunas gestiones frente a operar con una cuenta extranjera, pero no elimina tus obligaciones fiscales: dependen del producto y de tu situación personal.
Una Ventaja Poco Conocida: La Clase S de iShares al 0,06 %
Hay una razón concreta por la que MyInvestor me parece especialmente interesante para quien quiere elegir sus propios fondos indexados: el acceso minorista a determinadas clases S de iShares.
MyInvestor anunció en septiembre de 2025 un acuerdo con BlackRock para ofrecer a sus clientes, desde 1 €, varias clases S de iShares sin comisiones de compraventa, traspaso ni custodia por parte de MyInvestor.
Entre ellas está el iShares Developed World Index Fund (IE) Class S, ISIN IE000ZYRH0Q7, que busca replicar el MSCI World. BlackRock publica para esta clase unos gastos corrientes del 0,06 %.
El contraste es curioso: la ficha de BlackRock muestra una inversión inicial mínima institucional de 200 millones de euros para acceder directamente a esa clase. En cambio, MyInvestor permite contratarla a particulares desde 1 € gracias a su acuerdo.
Ese acceso es una de las ventajas más concretas que encuentro en su supermercado de fondos.
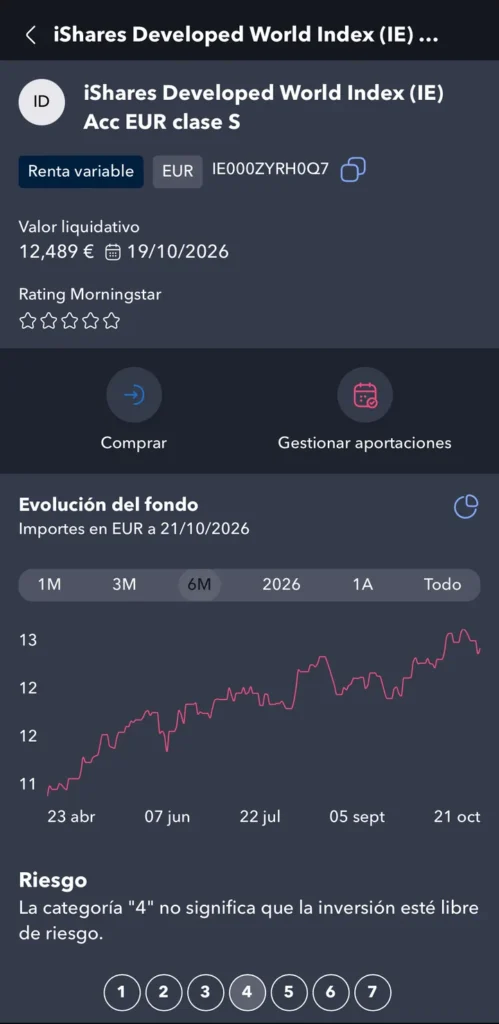
No significa que el fondo sea mejor para todo el mundo ni que un TER bajo elimine el riesgo. Sigue siendo renta variable global, puede caer con fuerza y debe encajar con tu horizonte y tolerancia al riesgo.
Comisiones Reales Destripadas: Fondos, Carteras y la Letra Pequeña
En el mundo financiero nadie regala duros a cuatro pesetas. Cuando un banco te dice que algo es gratis, tu instinto de supervivencia debe encender todas las alarmas.
¿Dónde gana dinero MyInvestor si no te cobra custodia por los fondos indexados?
Gana dinero con los márgenes de los productos de crédito, con las carteras gestionadas, con los acuerdos de distribución en fondos activos y con los servicios bancarios.
Pero para que no te lleves sorpresas desagradables en tu extracto mensual, vamos a destripar producto por producto qué tarifas pagas y qué letra pequeña esconden.
Primero, el resumen en una tabla. Debajo te lo explico producto a producto.
| Producto | Lo que te cobra MyInvestor | Lo que pagas igualmente |
|---|---|---|
| Cuenta y tarjetas | 0 € de apertura, mantenimiento y cancelación. Tarjetas gratis, transferencias SEPA gratis y 1 retirada gratis al mes en cualquier cajero del mundo | Nada |
| Fondos indexados clase S de iShares | 0 % de compraventa, traspaso y custodia, desde 1 € | Los gastos del propio fondo (0,06 % en el Developed World, 0,05 % en el de EE. UU.) |
| Cartera Ahorro | 0,15 % de gestión + 0,15 % de custodia | 0,22 % de gastos de los fondos (total 0,52 % al año) |
| Depósitos | 0 € de comisiones | La retención del 19 % sobre los intereses |
| Plan Premium (opcional) | 7,99 € al mes | Nada más, pero solo compensa con saldo suficiente |
Fuentes: páginas oficiales de la cuenta, la Cartera Ahorro, los depósitos, Premium y la nota de prensa de las clases S, consultadas el 4 de noviembre de 2026 (dato consultado el 04/11/2026).
Fondos Indexados: Costes y la Ventaja del Traspaso
Como te decía, en la gama de clases S de iShares anunciada por MyInvestor, la entidad indica que permite contratar desde 1 € y que no cobra comisiones de compraventa, traspaso ni custodia.
El fondo sí soporta sus propios gastos internos, como ese 0,06 % de gastos corrientes de la clase S del Developed World.
Esto es importante porque "sin comisión de MyInvestor" no significa "coste cero": el TER o gastos corrientes del fondo siguen descontándose del valor liquidativo.
Para contribuyentes del IRPF, la Agencia Tributaria explica que los traspasos entre fondos de inversión que cumplen los requisitos legales pueden diferir la tributación hasta el reembolso definitivo. Y eso deja trabajar al interés compuesto.
No apliques esta regla automáticamente a ETF ni a cualquier otro producto. Además esto aplica a España, tendrás que revisar si resides en otro país.
Antes de mover nada, comprueba que tu fondo es traspasable. Si lo es, MyInvestor te gestiona el traspaso desde la app y tú no tocas Hacienda hasta el día que vendas.
Cartera de Ahorro: Cuánto Cuesta de Verdad (0,52 % Anual)
MyInvestor comercializa una cartera automatizada pensada para rentabilizar la liquidez a corto plazo mediante fondos monetarios y renta fija ultra-corta, ideal para el colchón de tranquilidad.
La promocionan como una alternativa de bajo riesgo para aparcar el dinero, pero su coste no es cero ni mucho menos.
A 4 de noviembre de 2026 (dato consultado el 04/11/2026), MyInvestor sigue publicando el mismo coste total del 0,52 % anual: 0,15 % de gestión, 0,15 % de custodia y 0,22 % de costes internos de los fondos (TER). Y un detalle práctico: puedes abrirla con lo que quieras, pero no empieza a invertir hasta que juntas 150 €.
¿Compensa pagar ese 0,52 % frente a una cuenta o un depósito? Depende de la liquidez que necesites, el riesgo que aceptes y la fiscalidad de tu caso. Ya te digo que yo la veo muy interesante para el fondo de emergencia.
Pero no olvides que una cartera de fondos no es un depósito y puede fluctuar.
En mi análisis independiente de la cartera de ahorro indexada de MyInvestor puedes ver todos los números y la comparativa frente a depósitos bancarios.
Cuenta Remunerada: La Realidad Tras los Tipos Promocionales
La cuenta corriente remunerada es uno de los ganchos comerciales de MyInvestor, pero sus condiciones cambian y conviene separar la promoción de bienvenida de la remuneración posterior.
A 4 de noviembre de 2026 (dato consultado el 04/11/2026), la oferta publicada por MyInvestor para cuentas abiertas desde el 1 de septiembre de 2026 es un 2,50 % TAE durante los seis primeros meses, hasta 70.000 €. Después, la remuneración base es del 0,30 % TAE si no inviertes. Los intereses se cobran cada mes con la retención del 19 % ya descontada.
A partir de ahí, las bases legales de esa misma página suben la remuneración si inviertes cada mes (en neto) en sus carteras, fondos o planes seleccionados:
1,25 % TAE si inviertes 300 € netos al mes (o tienes un seguro contratado con ellos), 1,75 % TAE con 600 € netos al mes y 2,50 % TAE con 900 € netos al mes, siempre hasta 70.000 €. Ojo: cuenta lo que inviertes en los productos de la promoción, no cualquier compra.
Estas condiciones cambian a menudo, así que échales un ojo antes de abrir la cuenta.
Y un matiz que hoy la propia web pone delante: MyInvestor comercializa también un plan de suscripción, Premium (7,99 € al mes), que mejora la remuneración de la cuenta asociada al 2,6 % TAE hasta los mismos 70.000 € y da acceso a depósitos con tipos más altos.
Es un producto distinto de la cuenta estándar: pagas una cuota a cambio de condiciones mejores.
Haz la cuenta antes de pagar la cuota. Mientras dure la promo de seis meses, Premium solo te da un 0,1 % más, así que no compensa. Después, frente al 0,30 %, los 7,99 € al mes se pagan solos a partir de unos 4.200 € en cuenta (en bruto). Las condiciones del plan, en su página oficial.
Por eso no usaría MyInvestor únicamente porque la promoción de bienvenida sea atractiva hoy. Para mí su ventaja diferencial está más en el catálogo de inversión que en perseguir durante años la mejor cuenta remunerada.
Si quieres ver el desglose al milímetro de requisitos, límites y condiciones, pásate por mi reseña sobre la cuenta remunerada de MyInvestor.
Enlace de afiliado (Plan Amigo). Si abres cuenta con él, me llevo una comisión sin coste para ti.
Depósitos MyInvestor: lo que pagan ahora
Si lo que quieres es dinero quieto y garantizado por el FGD, MyInvestor también tiene depósitos a plazo fijo. Te dejo lo que publica en su página de depósitos a 4 de noviembre de 2026 (dato consultado el 04/11/2026), para contratar hasta el 30 de noviembre de 2026:
- 12 meses: 3 % TAE, o 3,10 % TAE si además tienes una cartera automatizada desde 150 €.
- 6 meses: 2,75 % TAE, o 3 % TAE con cartera.
- 1 y 3 meses: 2,25 % TAE, o 2,50 % TAE con cartera.
- Importe: desde 10.000 € y hasta 100.000 €, sin comisiones.
Tres cosas que conviene saber. Los intereses se cobran al final, con la retención del 19 %. Si lo cancelas antes de tiempo, recuperas tu dinero pero pierdes los intereses. Y no se renuevan solos. Si lees esto después del 30 de noviembre de 2026, mira los tipos nuevos en su web, porque habrán cambiado. Y si quieres compararlos con los de otros bancos, los tengo todos en mi comparativa de los mejores depósitos.
La App y el Soporte: Mi Experiencia como Cliente Veterano
Si has leído hasta aquí, podrías pensar que MyInvestor es el paraíso en la tierra, que los unicornios son tus amigos y que todo es perfecto en la calle de la piruleta del país de la gominola.
Pues coge aire, porque ahora vienen las curvas.
Si hay algo donde MyInvestor flojea de manera evidente, es en su experiencia digital de usuario.
La Tosquedad de la App Móvil y los Problemas de Acceso
Seamos directos: la aplicación móvil de MyInvestor no es la más intuitiva del mundo. Y su página web tampoco va a ganar ningún premio de diseño.
No digo que sea fea o vintage. En mi experiencia, la aplicación y la web han sido bastante más toscas que las de algunas fintech más recientes. Yo he tenido algunos problemas de acceso (resueltos al momento en una llamada a soporte).
Aunque en los últimos tiempos han renovado la interfaz con su nueva aplicación y ha mejorado un mundo, siguen existiendo momentos de fricción.
Para un usuario acostumbrado a la fluidez milimétrica de aplicaciones fintech modernas como Revolut o Trade Republic o incluso de la banca tradicional como BBVA, abrir la app de MyInvestor puede parecer un pasito atrás.
Soporte Telefónico en Español: El Salva-Vidas que los Neobancos Extranjeros no Tienen
Ahora bien, frente a esa tosquedad tecnológica hay una contrapartida brutal que salva la papeleta por completo.
Cuando he tenido ese problema, he podido recurrir al soporte telefónico en lugar de depender únicamente de un chatbot o de un intercambio de correos.
Llamé por teléfono a su número de atención al cliente en España.
Me atendió una persona, en castellano, que entendió el problema y consiguió resolverme el acceso rápidamente.
Hay fintech con aplicaciones mucho más pulidas, pero para mí la diferencia importante aparece cuando algo falla y necesitas hablar con una persona.
Para mí, saber que puedo levantar el teléfono y hablar con una persona cuando falla el acceso compensa bastante parte de esa fricción digital.
En internet también encontrarás críticas duras sobre bloqueos, accesos y solicitudes de documentación. Yo no usaría un porcentaje de estrellas de una plataforma de reseñas como prueba de solvencia ni como diagnóstico del banco: cambia con el tiempo y mezcla incidencias muy distintas.
Lo que sí puedo contar es mi experiencia: he tenido incidencias de acceso, me han molestado, y cuando he necesitado soporte telefónico he conseguido hablar con una persona y resolverlas. Esa combinación de fricción digital y atención humana es, para mí, uno de los claroscuros de MyInvestor.
Qué dicen otros usuarios de MyInvestor
Mi experiencia con el soporte no tiene por qué coincidir con la de todo el mundo. A 24 de septiembre de 2026, las reseñas recientes de Trustpilot y el resumen de opiniones de HelpMyCash dibujan un patrón bastante parecido.
Por lo general se valora la variedad de productos y las condiciones de inversión, mientras que las quejas se concentran sobre todo en incidencias de acceso, bloqueos y atención al cliente cuando un problema se complica.
Léelas como lo que son: gente que ha tenido un problema y ha ido a quejarse. Sirven para saber qué puede fallar, no para saber si el banco es solvente. Para eso está el Banco de España.
Mi Estrategia Personal: El Colchón de Tranquilidad en Fondos Monetarios y DCA
Como Técnico de Emergencias Sanitarias, tengo una deformación profesional incurable: me obsesiona tener un botiquín preparado para cuando la vida se tuerza.
En finanzas personales, ese botiquín de primeros auxilios es tu liquidez de emergencia.
El error fatal que comete la mayoría de la gente es guardar el dinero de los imprevistos en la misma cuenta corriente donde tienen domiciliados los recibos y la tarjeta del día a día.
Si lo tienes ahí a mano, el día menos pensado ves un capricho o te vas de cena, miras el saldo y te dices a ti mismo: "Bueno, lo cojo de aquí y el mes que viene lo repongo".
Spoiler: nunca lo repones.
Por eso tu sistema financiero necesita lo que yo llamo el búnker con fricción positiva.
El búnker tiene que estar separado de tus ojos para proteger tu dinero de tus propias tentaciones cotidianas.
Por Qué el Fondo de Emergencia no Debe Estar en la Cuenta Corriente
Mi arquitectura financiera personal para blindar la liquidez está estructurada en dos capas muy claras:
- Cuenta de Imprevistos (Fondo Inmediato): Este es mi botiquín para una avería del coche o una visita urgente al dentista. Lo mantengo en una cuenta remunerada de disponibilidad inmediata con tarjeta asociada.
- Fondo de Emergencia (El Colchón de Tranquilidad): El resto de meses de gastos de seguridad no los dejo muertos ni en depósitos a plazo fijo donde no puedo tocarlos. Los tengo colocados en fondos monetarios dentro de MyInvestor.
¿Por qué en fondos monetarios en lugar de en la cuenta corriente? Por pura rentabilidad matemática.
Los fondos monetarios y de renta fija ultracorta buscan una volatilidad reducida, pero no son una cuenta bancaria ni garantizan el capital. Pueden tener pequeñas oscilaciones y el reembolso no tiene la inmediatez de pagar con una tarjeta. Precisamente por eso separo el dinero que necesito al instante del resto del colchón.
Si quieres profundizar en cómo calcular y blindar este escudo personal, consulta mi guía sobre el fondo de emergencia y el colchón de tranquilidad.
¿No sabes si tu colchón es suficiente o si te estás pasando? Haz el Test de Salud Financiera. Son dos minutos y te dice por dónde empezar antes de mover un euro a MyInvestor o a cualquier otro sitio.
Fondos de Autor y Crédito Pignorado: Liquidez sin Vender tus Activos
Además de los fondos indexados puros, una gran ventaja de MyInvestor frente a plataformas cerradas es su gigantesco escaparate de inversión.
Allí tengo contratados fondos de autor independientes que sigo desde hace años, como Baelo Patrimonio de Antonio R. Rico, enfocado en empresas de dividendos crecientes.
Y todos los meses, como un reloj suizo, ejecuto mis aportaciones periódicas sistemáticas mediante DCA (Dollar Cost Averaging). Sin mirar si el mercado sube o baja.
Por último, MyInvestor ofrece actualmente préstamos pignorados: financiación en la que determinadas inversiones admitidas actúan como garantía.
La idea es obtener liquidez sin vender las inversiones que sirven de garantía. A cambio, asumes una deuda, intereses y las condiciones de riesgo del préstamo, así que no es una forma de conseguir dinero gratis ni una decisión que deba tomarse solo por evitar una venta.
Yo he utilizado personalmente la pignoración, aunque en mi caso fue con BBVA, no con MyInvestor. En aquel momento MyInvestor no ofrecía este producto o, al menos, yo no lo conocía allí. Hoy sí lo ofrece y lo promociona dentro de su catálogo de financiación.
En mi caso, con el préstamo pignorado de BBVA, terminé cancelándolo antes de tiempo. La cuota fija mensual pesaba más en mi economía diaria que la ventaja teórica de no vender las participaciones.
Mi conclusión tras aquella experiencia es muy clara: el mejor resultado financiero no es conservar un activo a cualquier precio, es conservar margen y tranquilidad para dormir por las noches.
Si te pica la curiosidad y quieres saber cómo funciona al detalle este mecanismo financiero, te lo cuento todo en mi artículo sobre cómo conseguir un préstamo pignorado sin descapitalizarte.
MyInvestor vs Indexa Capital: Cuál Elegir Según tu Perfil
MyInvestor e Indexa Capital suelen aparecer en la misma comparación: ¿cuál encaja mejor si quieres invertir de forma sencilla?
La respuesta corta es que ambas plataformas son excelentes, pero están pensadas para personalidades financieras totalmente distintas.
Indexa Capital es el piloto automático perfecto. Si eres de los que no quieren saber nada de finanzas, no quieren elegir fondos, no quieren rebalancear y solo quieren que una máquina se encargue de todo a cambio de una tarifa razonable, Indexa es tu sitio.
MyInvestor, en cambio, es lo que me gusta llamar el patio de recreo del inversor consciente.
Es para quien quiere tomar el control: elegir sus propios fondos indexados, rascar hasta la última milésima de coste con la clase S de iShares, meter un fondo de autor, gestionar su liquidez en monetarios o contratar un crédito.
Yo no las veo como sustitutos perfectos. Uso MyInvestor cuando quiero escoger productos concretos y disponer de un banco-broker con un catálogo amplio. Indexa me encaja mejor para una parte de la cartera que quiero delegar y tocar lo mínimo posible.
Código promocional MyInvestor: así funciona el Plan Amigo
Si has llegado hasta aquí buscando un código promocional de MyInvestor, te cuento cómo va, porque en realidad no hay códigos sueltos de descuento. Lo que hay es el Plan Amigo: un cliente invita a otro y, si los dos cumplen las condiciones, MyInvestor nos paga a los dos.
Si abres tu cuenta desde mi enlace, MyInvestor nos da 25 € brutos a ti y 25 € brutos a mí. Para cobrarlos, los dos tenemos que cumplir al menos una de estas condiciones en los tres meses siguientes a que abras tu cuenta:
- Tener 100 € invertidos en fondos, carteras indexadas (roboadvisor), acciones o planes.
- Tener 1.000 € en la cuenta.
- Tener un depósito contratado.
La más fácil suele ser la de los 100 € invertidos. Con meter 100 € en un fondo indexado ya cumples, y eso lo tendrías que hacer igualmente si abres la cuenta para invertir.
Mi código del Plan Amigo: PBoKv
El código va metido dentro de mi enlace, así que si entras por el botón no tienes que hacer nada más. Si te das de alta de otra forma y te piden un código promocional, es este.
Enlace de afiliado (Plan Amigo). Si abres cuenta con él, me llevo una comisión sin coste para ti.
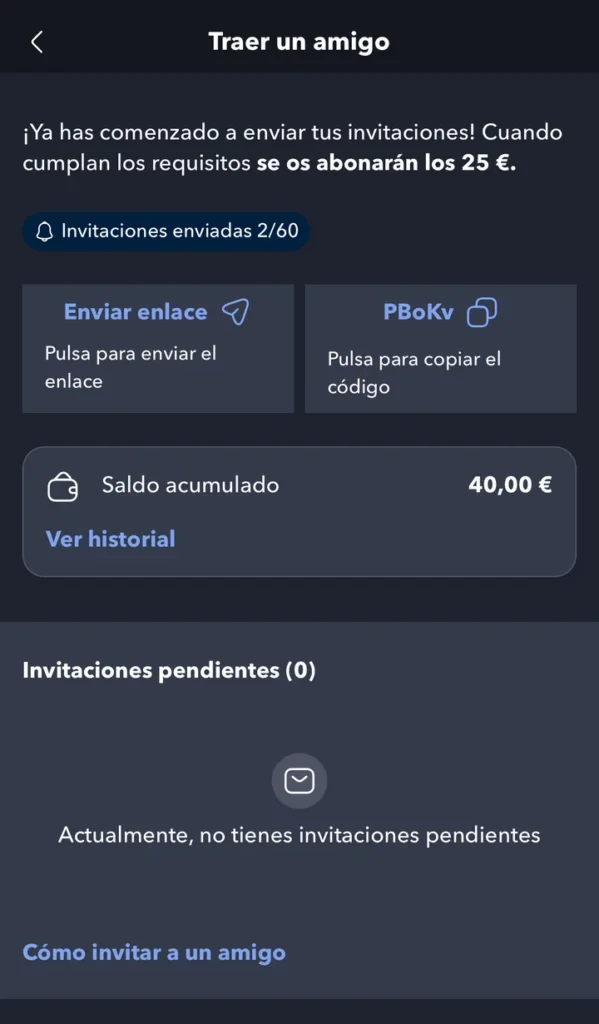
Te lo digo claro: es mi enlace de referido y yo también gano esos 25 €. A ti no te cuesta nada y tienes las mismas condiciones que si entras directamente por su web. Las bases completas están en la página oficial del Plan Amigo, y MyInvestor puede cambiarlas o cancelarlas, así que échales un vistazo antes de darte de alta.
Qué necesitas para abrir cuenta en MyInvestor
Abrir la cuenta es 100 % online y se hace en unos minutos desde el móvil. Según su propia web, si vives en España necesitas:
- DNI, TIE o pasaporte.
- Un email y un móvil (el número no tiene por qué ser español).
- Un móvil, tablet u ordenador con cámara y buena conexión.
- El IBAN de una cuenta en otro banco español de la que ya seas titular. Es lo que ellos llaman "cuenta nodriza" y la ley les obliga a pedirla.
Si eres español y vives en otro país de la Unión Europea o en Reino Unido, también puedes, pero te pedirán papeles extra (certificado del consulado y justificantes de ingresos). Y un aviso para que no te pille el toro: la cuenta puede tardar en activarse entre 48 horas y un mes, según tu caso. Si quieres llegar a tiempo a una promo, no lo dejes para el último día.
Veredicto Final: Para Quién Sí Vale la Pena y Para Quién es un Error Rotundo
Llegamos al momento de la verdad. Sin paños calientes ni lenguaje corporativo.
Antes de abrir nada, haz el Test de Salud Financiera. Si te sale que primero toca montar el colchón, empieza por ahí. Si ya lo tienes, MyInvestor encaja muy bien como siguiente paso.
Para Quién SÍ es MyInvestor
- Inversores en fondos indexados: Si quieres elegir tú los fondos y valoras costes bajos, MyInvestor es una de las opciones que yo miraría primero.
- Ahorradores disciplinados (Estrategia DCA): Ideal para programar transferencias periódicas automáticas e invertir desde importes mínimos sin recargos fijos.
- Inversores conscientes (Perfil Gourmet): Para quien quiere combinar fondos indexados con fondos de autor independientes o fondos monetarios para su colchón.
- Quienes valoran el soporte telefónico en español: Para mí, poder hablar con una persona cuando hay una incidencia aporta mucho valor.
Para Quién NO es MyInvestor
- Quienes busquen mi plataforma favorita para trading o acciones individuales: MyInvestor sí tiene hoy bróker de acciones y ETF, pero yo no lo utilizo para esa operativa. Para acciones prefiero plataformas como Trade Republic o Degiro.
- Adictos al diseño de apps impecables: Si no soportas una aplicación sobria y algo tosca que ocasionalmente tiene incidencias de acceso, te vas a desesperar.
- Quienes buscan solo una cuenta de ahorro tradicional: La promoción actual dura seis meses y, después, la remuneración sin condiciones baja al 0,30 % TAE según las condiciones vigentes a 4 de noviembre de 2026 (dato consultado el 04/11/2026).
Preguntas Frecuentes (FAQ) sobre MyInvestor
Aquí te dejo las respuestas directas y al grano a las dudas más habituales que me soléis mandar a la comunidad:
¿Es seguro MyInvestor en caso de quiebra?
MyInvestor Banco, S.A. es un banco español inscrito en el Banco de España. El dinero en cuenta y depósitos está cubierto por el Fondo de Garantía de Depósitos hasta 100.000 € por titular y entidad. Los fondos de inversión no son depósitos: no se los queda el banco si quiebra, pero nadie te cubre si la bolsa cae.
¿Qué tiene de especial la clase S de iShares en MyInvestor?
MyInvestor ofrece a particulares varias clases S de iShares desde 1 € y sin comisiones de compraventa, traspaso ni custodia. El iShares Developed World Index Fund (IE) Class S, ISIN IE000ZYRH0Q7, tiene unos gastos corrientes del 0,06 %. Directamente en BlackRock, esa clase pide un mínimo de 200 millones de euros.
¿Cuánto remunera ahora la cuenta de MyInvestor?
A 4 de noviembre de 2026 (dato consultado el 04/11/2026), para cuentas abiertas desde el 1 de septiembre de 2026, MyInvestor paga un 2,50 % TAE los seis primeros meses hasta 70.000 €. Desde el séptimo mes baja al 0,30 % TAE, o sube a 1,25 %, 1,75 % o 2,50 % TAE si inviertes 300, 600 o 900 € netos al mes en sus productos seleccionados. A los intereses se les aplica una retención del 19 %.
¿Cómo funciona el Plan Amigo de MyInvestor?
Si abres cuenta con el enlace o el código de un cliente, MyInvestor os da 25 € brutos a cada uno, siempre que los dos cumpláis en los tres meses siguientes a la apertura alguna de estas condiciones: 100 € invertidos en fondos, carteras, acciones o planes, 1.000 € en la cuenta o un depósito contratado. Mi código es PBoKv y este es mi enlace. Me llevo una comisión sin coste para ti.
¿La Cartera Ahorro es como un depósito?
No. Es una cartera de fondos monetarios y renta fija a corto plazo. Sigue siendo una inversión: puede fluctuar y no tiene la garantía de capital de un depósito. MyInvestor publica un coste total del 0,52 % al año y no empieza a invertir hasta que juntas 150 €.
¿Qué banco hay detrás de MyInvestor?
MyInvestor Banco, S.A., que hasta enero de 2023 se llamaba Andbank España. Sus accionistas son el Grupo Andbank, El Corte Inglés Seguros, AXA España y varios family office, y está supervisado por el Banco de España y la CNMV.
¿MyInvestor tiene código promocional?
Lo que tiene es el Plan Amigo: con el código de un cliente os lleváis 25 € brutos cada uno si cumplís las condiciones. Mi código es PBoKv y ya va dentro de mi enlace.
¿Cuál es el teléfono de atención al cliente de MyInvestor?
El 910 005 961. Si llamas desde el extranjero, el 910 005 981.
¿MyInvestor tiene oficinas?
No. Funciona 100 % online, desde la app y la web. Tampoco tiene caja para ingresar efectivo: el dinero entra por transferencia desde cualquier banco, y para sacar efectivo usas su tarjeta en cajeros.
Nota de transparencia y responsabilidad: Las rentabilidades pasadas no garantizan rendimientos futuros y toda inversión conlleva riesgos, incluido el de pérdida del capital.
Este artículo refleja mi análisis y mi experiencia como cliente de MyInvestor desde hace años. No constituye asesoramiento financiero. Antes de contratar o invertir, revisa las condiciones y la documentación oficial del producto.