El flujo de caja personal es la respuesta a una pregunta muy simple: ¿cuánto dinero te queda a final de mes? Si la respuesta es "nada" o "depende del mes", este artículo es para ti.
Te explico qué es el flujo de caja, cómo calcular el tuyo con un ejemplo, qué hacer si te sale negativo y cómo mejorarlo. Sin fórmulas raras, porque las finanzas personales tienen mucho más de personales que de finanzas.
Qué es el flujo de caja personal
El flujo de caja (o flujo de efectivo, o cash flow si te gusta el inglés) es todo el dinero que entra en tu bolsillo menos todo el que sale durante un periodo, normalmente un mes. Lo que queda es tu flujo de efectivo disponible: el dinero que puedes usar para ahorrar, invertir o pagar deudas.
No lo confundas con el balance. Si el balance de situación es un selfie financiero (una foto fija de lo que tienes y lo que debes en un momento), el flujo de caja es tu reality show: cómo se mueve tu dinero día a día, desde que entra hasta que sale. Necesitas los dos. Puedes tener una casa que vale mucho y no llegar a fin de mes, o no tener casi nada y ahorrar 300 € cada mes.
Si prefieres escucharlo, en este episodio del podcast te cuento cómo hacer un flujo de caja:
Cómo calcular tu flujo de caja en 3 pasos
- Apunta todo lo que entra en el mes. Sueldo, extras, alquileres que cobras, intereses o dividendos. Siempre en neto, lo que llega de verdad a tu cuenta.
- Apunta todo lo que sale. Sepáralo en gastos fijos (alquiler o hipoteca, suministros, seguros, cuotas de préstamos, suscripciones) y variables (comida, ocio, ropa, viajes). Saca los datos de los movimientos del banco, no de la memoria, que es muy generosa con nosotros.
- Resta. Entradas menos salidas. Ese número es tu flujo de caja del mes.
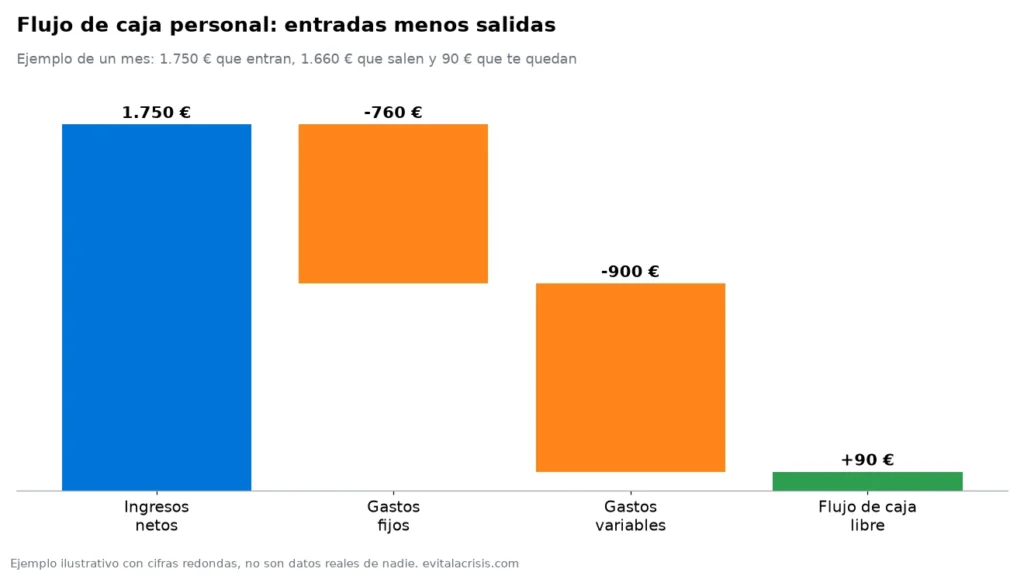
Un ejemplo con números redondos:
| Concepto | Entra | Sale |
|---|---|---|
| Salario | 1.500 € | |
| Bono | 200 € | |
| Intereses | 50 € | |
| Hipoteca | 500 € | |
| Luz, agua y gas | 100 € | |
| Internet | 40 € | |
| Seguro del coche | 60 € | |
| Transporte público | 40 € | |
| Suscripciones (series y música) | 20 € | |
| Alimentación | 300 € | |
| Ocio | 200 € | |
| Ropa | 100 € | |
| Salud | 50 € | |
| Formación | 100 € | |
| Viajes | 150 € | |
| Total | 1.750 € | 1.660 € |
| Flujo de caja | +90 € |
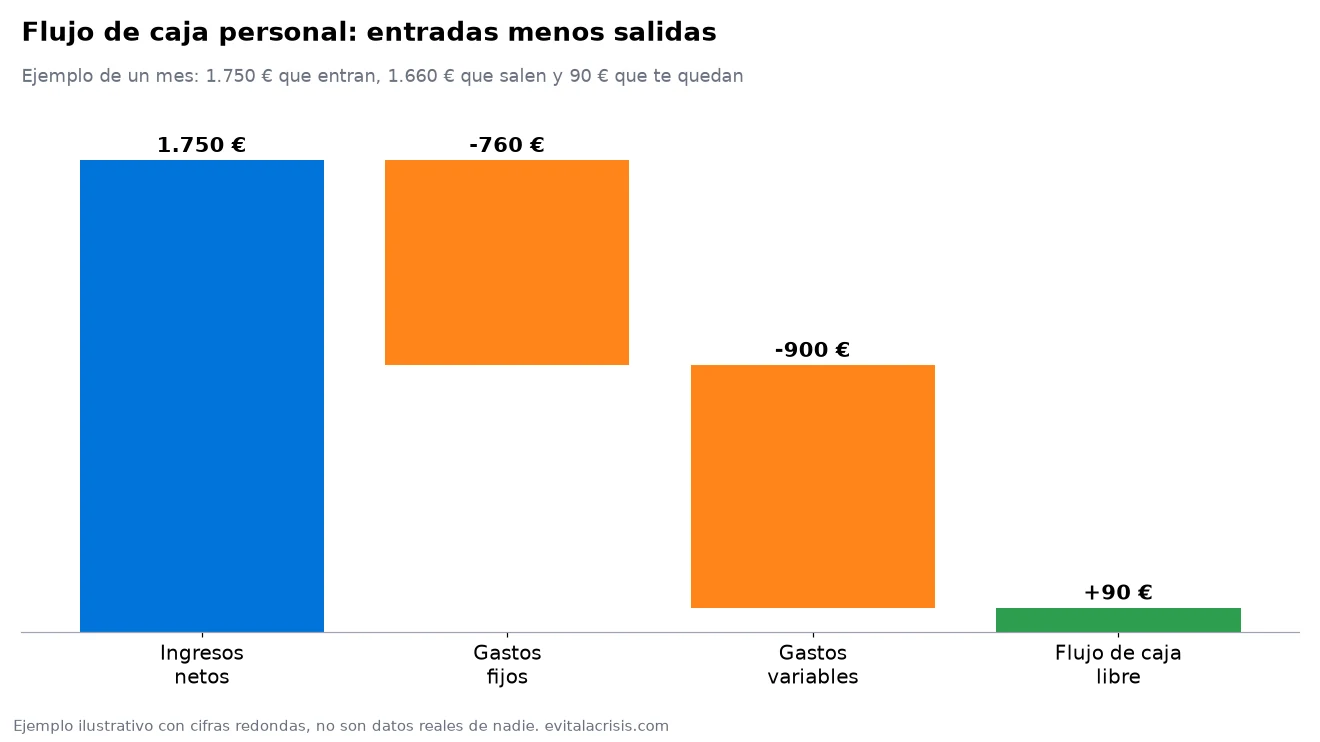
En el ejemplo quedan 90 € al mes. Es positivo, sí, pero es un colchón de papel de fumar: una avería del coche y el mes se pone en rojo.
Si no quieres hacerlo a mano cada mes, tengo una plantilla de Notion para controlar ingresos y gastos (un producto mío, 15 €) que te hace las cuentas sola.
Flujo de caja positivo, cero o negativo: qué significa
- Positivo: ganas más de lo que gastas. Vas bien, y la pregunta ahora es qué haces con lo que sobra (te lo cuento más abajo).
- Cero o casi cero: vives de nómina a nómina. No acumulas deudas, pero tampoco tienes margen para nada. Cualquier imprevisto acaba en la tarjeta.
- Negativo: gastas más de lo que ganas, y la diferencia sale de tus ahorros o de deuda. Es una fuga, y cuanto antes la tapes, mejor. Si ya tienes deudas, empieza por cómo salir de deudas.
Un flujo negativo de vez en cuando (el mes del seguro anual, por ejemplo) es normal si lo tienes previsto. Uno negativo todos los meses es vivir a crédito, y eso se paga caro.
Flujo de efectivo correcto e incorrecto
Si estás aquí es porque te interesa no ser un pobre diablo toda tu vida. Te entiendo, así me pasó a mí después de mi primera quiebra financiera.
Fíjate en cómo circula el dinero según el tipo de vida que llevas:
- Trabajas, cobras y lo gastas todo en lo básico. A final de mes no queda nada, y el mes siguiente vuelta a empezar. Es la rueda del hámster: corres mucho y cuando te bajas estás en el mismo sitio.
- Trabajas, cobras, pagas deudas y lo que queda se va en mantener un nivel de vida con coche a crédito, vacaciones a crédito y casa a crédito. Parece que tienes más, pero es la misma rueda, esta vez con deudas. Es la clase media endeudada.
- Una parte de lo que entra se va a comprar activos (cosas que meten dinero en tu bolsillo) y esos activos generan más entradas. Este es el flujo correcto: el dinero trabaja para ti. Te explico la diferencia entre activos y pasivos y entre ingresos activos y pasivos.
Mi consejo: trabaja duro, reduce gastos y ahorra al menos un 10 % de tus ingresos. Ese dinero, en lugar de quemarlo, ponlo a trabajar. Y si estás hasta el cuello de deudas, usa ese 10 % para pagar primero las deudas con los intereses más altos (aquí tienes el método de la bola de nieve y la avalancha). Así podrás respirar un poco y empezar a pensar en verde.
Ojo, invertir no es magia: toda inversión tiene riesgos, y no es lo mismo ganar con lo que tus activos generan que con lo que se revalorizan. Te lo cuento en ganancias de capital o flujo de efectivo.
En este episodio hablo del flujo de efectivo correcto y el incorrecto:
Cómo mejorar tu flujo de caja: gastar menos y ganar más
Solo hay dos palancas: que salga menos o que entre más. Lo ideal es tocar las dos.
Gasta menos (empezando por lo que se repite)
- Ataca primero los gastos fijos. Se repiten cada mes, así que cada euro que recortas ahí lo ganas doce veces al año. Te explico por qué son una trampa para el ahorro en gastos fijos.
- Revisa la hipoteca. Suele ser el gasto más grande. Compara con otros bancos y mira si te compensa cambiarla con una subrogación o una novación. Y cuidado con alargar plazos para pagar menos al mes: mira antes la letra pequeña de reunificar deudas.
- Haz un presupuesto y recorta poco a poco. No intentes bajar tus gastos a la mitad de golpe, porque no lo vas a sostener. Ponte a prueba con 50 o 100 € al mes y, cuando lo consigas, ve a por los siguientes 50.
- Busca ideas concretas en cómo ahorrar dinero: más de 100 maneras de reducir gastos.
Gana más (dentro y fuera de tu trabajo)
- Gana más en tu trabajo: pide un aumento, busca un ascenso, haz horas extra o liga parte de tu sueldo a resultados.
- Gana más fuera de tu trabajo: vende lo que no usas, ofrece tus servicios o monta un pequeño negocio. Tienes ideas en cómo crear múltiples fuentes de ingresos.
- Haz que tu dinero trabaje: desde algo tan sencillo como una cuenta remunerada hasta invertir a largo plazo.
¿Qué es mejor, recortar o ganar más? Recortar es más rápido, pero tiene un límite. Ganar más no tiene techo, pero cuesta más. Lo analizo en generar más ingresos o recortar gastos.
Qué hacer con el dinero que te sobra
- Primero, un colchón. Un fondo de emergencia para que el próximo imprevisto no acabe en deuda.
- Después, paga deudas caras. Empieza por las de interés más alto, como las tarjetas: aquí tienes cómo eliminar la deuda de tus tarjetas de crédito en 7 pasos. Cada deuda que liquidas libera su cuota y mejora tu flujo para siempre.
- Luego, invierte. Que ese dinero compre activos que metan más dinero en tu bolsillo.
- Y si estás en condiciones de dar, dona. Además de ayudar a causas en las que crees, te recuerda que tienes de sobra. Y desgrava.
Ejercicio: tu balance y tu flujo en una hoja
Te dejo los deberes. Pilla una hoja en blanco (o una hoja de cálculo) y escribe estas cuatro áreas:
- Ingresos: todo lo que te da dinero cada mes. Tu sueldo, el cobro de un alquiler, los dividendos de unas acciones, los intereses de una cuenta.
- Gastos: en lo que gastas normalmente. La cuota de la hipoteca o el alquiler, el pago de la tarjeta, los seguros, las cuotas de socio.
- Activos: las cosas que te dan esos ingresos. El piso que alquilas, un negocio del que eres dueño y que no necesita tu presencia, tu cartera de acciones.
- Pasivos: las cosas (no la cantidad) que sacan dinero de tu bolsillo. La hipoteca, las tarjetas, el coche, el préstamo.
Con ingresos y gastos tienes tu flujo de caja. Con activos y pasivos tienes tu balance, y si les pones cifras, tu patrimonio neto. Puedes calcularlo con la calculadora de patrimonio neto y entenderlo a fondo en balance de situación y patrimonio neto.
Un detalle con la vivienda: en el balance cuenta lo que vale hoy menos lo que debes. Si compraste un piso por 100.000 €, gastaste 20.000 € en reformas y hoy vale 150.000 €, con 100.000 € de hipoteca pendiente tu parte real es de 50.000 €. Pero ese dinero no está en tu bolsillo: para usarlo tendrías que vender o endeudarte, y eso no mejora tu flujo de caja.
Sé sincero contigo. No por nada, sino porque la mejor forma de arreglar un problema es reconocerlo. Y si en unos meses tus circunstancias cambian, vuelve a la hoja y actualízala.
Primero flujos, luego lujos
Si me tuviera que quedar con una sola idea, sería esta: no te compres el lujo hasta que tengas el flujo que lo paga. El coche nuevo, el viaje o el capricho, que los pague un ingreso que ya tienes, no una deuda que tendrás. Te explico el método en primero flujos, luego lujos.
Y si ahora mismo tus deudas no te dejan ni empezar, en la Zona Cero tienes el Pack Escudo (9 €), con una calculadora para ordenar tus deudas y saber cuándo sales de ellas.
Preguntas frecuentes
¿Qué es el flujo de caja en finanzas personales?
Es la diferencia entre todo el dinero que entra y todo el que sale en un periodo, normalmente un mes. Si es positivo, te sobra dinero para ahorrar, invertir o pagar deudas. Si es negativo, estás tirando de ahorros o de deuda.
¿Es lo mismo flujo de caja que flujo de efectivo disponible?
En finanzas personales, prácticamente sí. El flujo de efectivo disponible es lo que te queda libre después de pagar todos tus gastos, y es justo el resultado de calcular tu flujo de caja.
¿Qué hago si mi flujo de caja es negativo?
Primero, deja de añadir deuda. Después, revisa los gastos fijos, que es donde más rápido se nota, y busca cómo ingresar algo más. Si ya arrastras deudas, ordénalas y atácalas una a una: lo tienes en cómo salir de deudas.
¿Cada cuánto tengo que calcularlo?
Cada mes, al menos hasta que se convierta en costumbre. Y revisa el año completo, porque hay gastos que llegan una vez al año (seguros, impuestos) y te pueden dejar un mes en rojo si no los tienes previstos.