Si estás buscando cómo eliminar deudas de tarjetas de crédito porque se te han ido acumulando, seguramente ya has notado lo peor de las deudas de tarjetas de crédito acumuladas: pagas todos los meses y el saldo apenas se mueve. No es mala suerte. Es matemática a un 18 % de interés, y se puede dar la vuelta con un plan.
Aquí tienes mi plan en 7 pasos para salir de deudas de tarjetas de crédito, con los datos del Banco de España de este otoño de 2026, ejemplos con números y lo que aprendí en carne propia. Prepárate un buen café (pagado al contado, por supuesto). Al turrón.
Una aclaración antes de empezar: esto es formación, no asesoramiento personalizado. Yo no te garantizo absolutamente nada, pero sí te doy el criterio para que dejes de pagar intereses a ciegas.
Por qué la deuda de tarjeta crece tan rápido
Una tarjeta de crédito "de pago aplazado" (la famosa revolving es la versión más peligrosa) te deja pagar una cuota pequeña cada mes. El problema es que los intereses se calculan sobre todo lo que debes, y la cuota se los come primero. Lo que sobra, si sobra, baja la deuda. Si no sabes bien cómo se calcula ese interés, aquí te explico qué es el TIN y la TAE, y aquí los tipos de tarjetas bancarias para que sepas cuál tienes en la cartera.
Mira lo que cuesta de media este dinero comparado con un préstamo normal:
| Periodo | Tarjetas de crédito de pago aplazado | Crédito al consumo (tipo medio) |
|---|---|---|
| Media de 2023 | 18,10 % | 7,91 % |
| Media de 2024 | 18,50 % | 7,60 % |
| Media de 2025 | 18,40 % | 6,91 % |
| Septiembre de 2026 (último dato) | 18,27 % | 6,84 % |
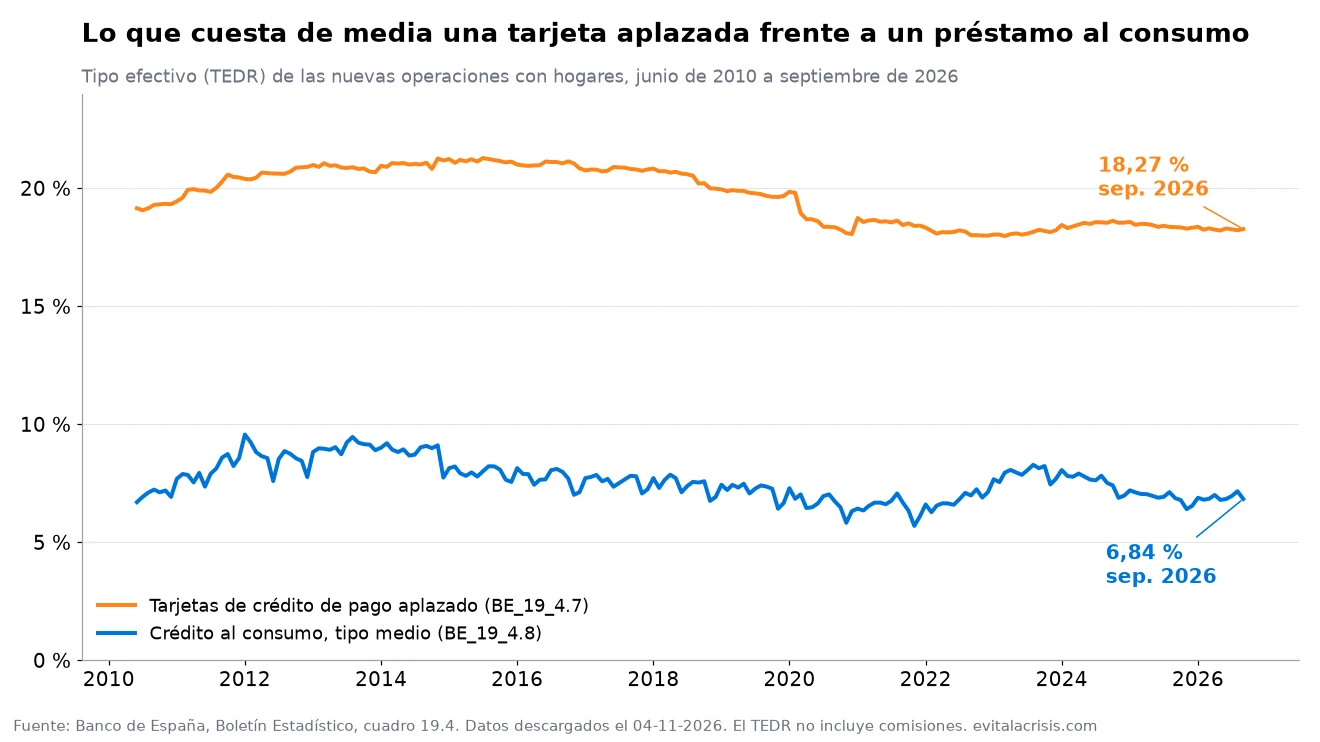
Traducido: una tarjeta aplazada te cuesta casi el triple que un préstamo al consumo. Y eso es la media. Hay contratos bastante más caros.
Así que antes de pagar un euro más, saca las tarjetas y apunta esto de cada una:
| Qué apuntar | Dónde lo encuentras |
|---|---|
| Lo que debes hoy | App o extracto del mes |
| TAE o TIN que te aplican | Extracto, contrato o área de cliente |
| Cuota mínima o forma de pago | Extracto (cuota fija, porcentaje o "pago aplazado") |
| Límite de crédito | App o contrato |
| Fecha del contrato | Contrato o bienvenida del banco (la vas a necesitar en el paso 2) |
Sí, da pereza. Pero es como encender la luz en una habitación desordenada: no puedes ordenar lo que no ves.
Paso 1: deja de usarlas y cámbialas a pago a fin de mes
Si estás en un agujero, lo primero es dejar de cavar. Mientras sigas comprando con la tarjeta, cualquier plan es achicar agua de un barco con el grifo abierto.
- Saca las tarjetas de la cartera y de las apps de pago del móvil. Usa la de débito para el día a día.
- Pide que te bajen el límite al saldo que debes, para no tener la tentación de volver a tirar de ella.
- Cambia la modalidad a pago a fin de mes en las tarjetas que vayas a conservar. Así, lo que compres a partir de ahora se paga entero el mes siguiente, sin intereses. Ojo, cambiar la modalidad no convierte en gratis lo que ya debes: eso sigue su curso y lo atacas con los pasos siguientes.
- No pidas tarjetas nuevas ni "minicréditos" para tapar huecos. Mover deuda de un sitio a otro no la reduce.
Paso 2: comprueba si tu tarjeta es revolving (y si su interés puede ser usurario)
Una tarjeta es revolving cuando pagas una cuota fija o un porcentaje y lo que no pagas se recicla en deuda nueva con intereses. Muchas se vendieron como "tarjeta de la tienda" o "pago cómodo". Te explico cómo identificarlas en tarjetas revolving: cómo evitar el engaño de los bancos.
¿Por qué importa? Porque la sentencia 258/2023 del Tribunal Supremo (Pleno, 15 de febrero de 2023) fijó un criterio orientativo: en las revolving, el interés es "notablemente superior" al normal cuando la TAE de tu contrato supera en más de 6 puntos el tipo medio de mercado del momento en que lo firmaste. Con el último dato del Banco de España (18,27 % en septiembre de 2026), eso pondría la línea alrededor de un 24,3 % de TAE para un contrato firmado ahora.
Dos matices importantes. El dato del Banco de España no incluye comisiones y tu TAE sí, así que la comparación es una referencia, no una regla automática. Y lo que cuenta es el tipo medio del mes en que firmaste, no el de hoy (la serie empieza en junio de 2010). Al final lo decide un juez, caso por caso.
Si tu TAE está por encima, no lo dejes pasar: en cómo reclamar una tarjeta revolving tienes el test y los pasos para hacerlo. Si te dan la razón, el contrato es nulo y solo tienes que devolver lo que te prestaron, sin intereses.
Paso 3: elige bola de nieve o avalancha
Con el inventario hecho, toca decidir el orden. Hay dos métodos clásicos, y los dos funcionan igual de base: pagas el mínimo en todas y todo el dinero extra va a una sola deuda. Cuando la liquidas, su cuota se suma a la siguiente. Como una bola que rueda ladera abajo y cada vez es más grande.
- Bola de nieve: atacas primero la deuda más pequeña. Ganas una victoria pronto y eso te da gasolina para seguir.
- Avalancha: atacas primero la deuda con el interés más alto. Pagas menos intereses en total.
Para que lo veas con números, un ejemplo con tres deudas y 450 € al mes para pagarlas: una revolving de 3.000 € al 22 % (cuota mínima de 90 €), una tarjeta de tienda de 1.200 € al 18 % (mínimo de 40 €) y un préstamo de 6.000 € al 7 % (cuota de 185 €).
| Estrategia | Primera deuda liquidada | Deudas a cero | Intereses totales |
|---|---|---|---|
| Bola de nieve (450 €/mes) | Tarjeta de tienda, mes 8 | Mes 26 | 1.362 € |
| Avalancha (450 €/mes) | Revolving, mes 16 | Mes 26 | 1.311 € |
| Solo mínimos (315 €/mes) | Préstamo, mes 37 | Mes 52 | 2.756 € |
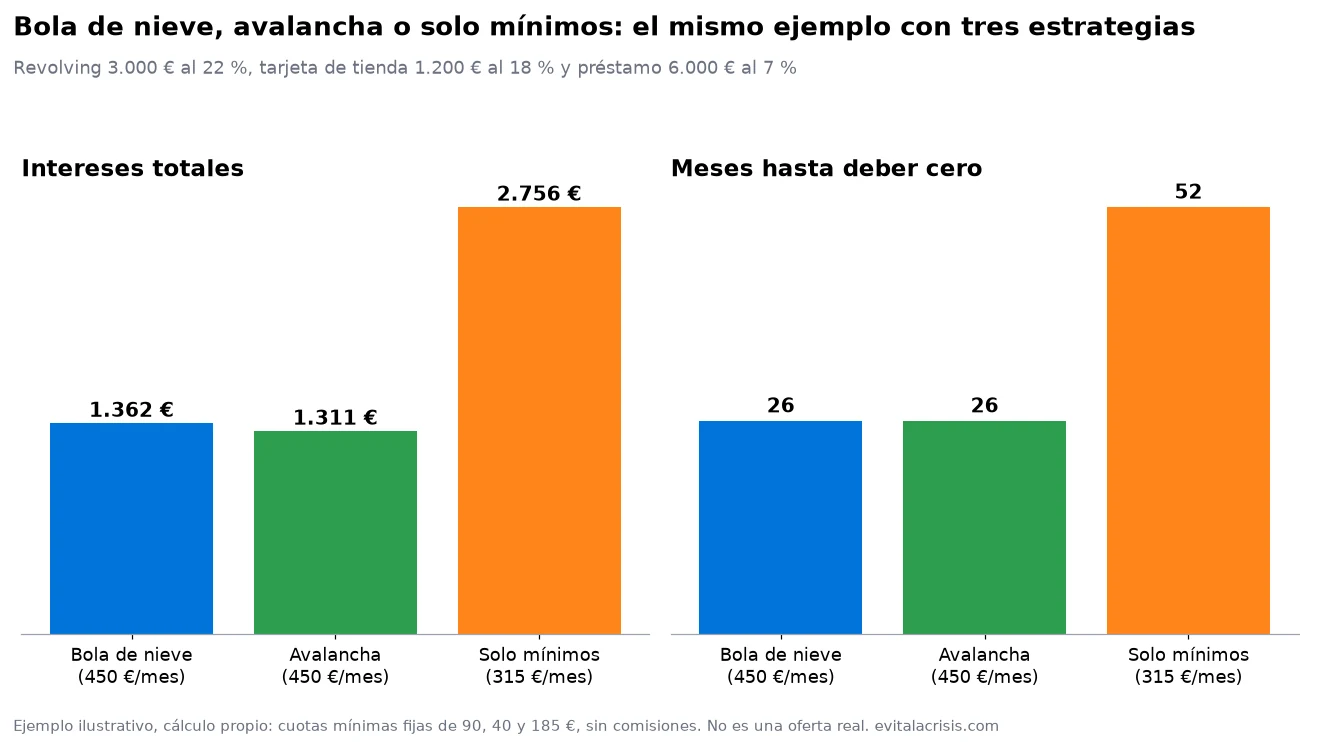
La lección del ejemplo no es "avalancha gana por 51 €". Es que poner 135 € más al mes te ahorra unos 1.400 € de intereses y dos años de tu vida, elijas el método que elijas. Elige el que vayas a cumplir. Si necesitas ver avances para no abandonar, bola de nieve. Si eres de hoja de cálculo y sangre fría, avalancha.
Lo tienes explicado a fondo en el método de la bola de nieve de la deuda, y si tus deudas no son solo de tarjeta, en cómo salir de deudas tienes el plan general.
¿Quieres hacer estos números con tus deudas reales? En el Pack Escudo (un producto mío, 9 €, pago único) tienes la calculadora Trituradora de Deudas: metes tus tarjetas y préstamos, eliges bola de nieve o avalancha y te dice en cuántos meses sales y cuántos intereses vas a pagar.
Paso 4: saca dinero de tu mes para pagar más que el mínimo
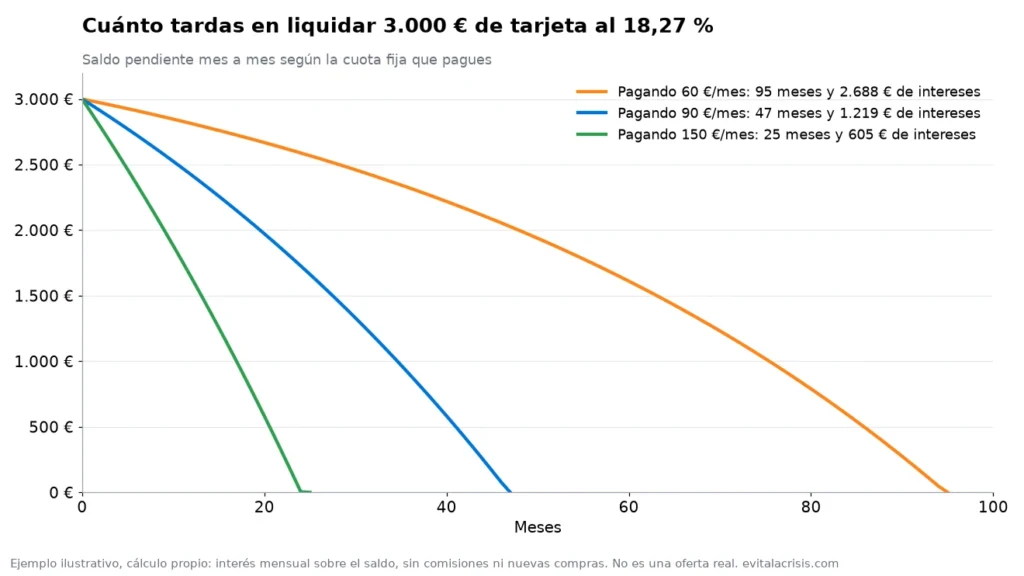
Aquí está la clave de todo. Mira cómo cambia la misma deuda de 3.000 € según la cuota que pagues:
| TAE de la tarjeta | Pagando 60 €/mes | Pagando 90 €/mes | Pagando 150 €/mes |
|---|---|---|---|
| 18,27 % (media de septiembre de 2026) | 95 meses y 2.688 € de intereses | 47 meses y 1.219 € | 25 meses y 605 € |
| 22 % | 137 meses y 5.207 € | 52 meses y 1.679 € | 26 meses y 771 € |
| 26 % | No se termina nunca: los intereses del primer mes (65 €) superan la cuota | 60 meses y 2.378 € | 27 meses y 975 € |
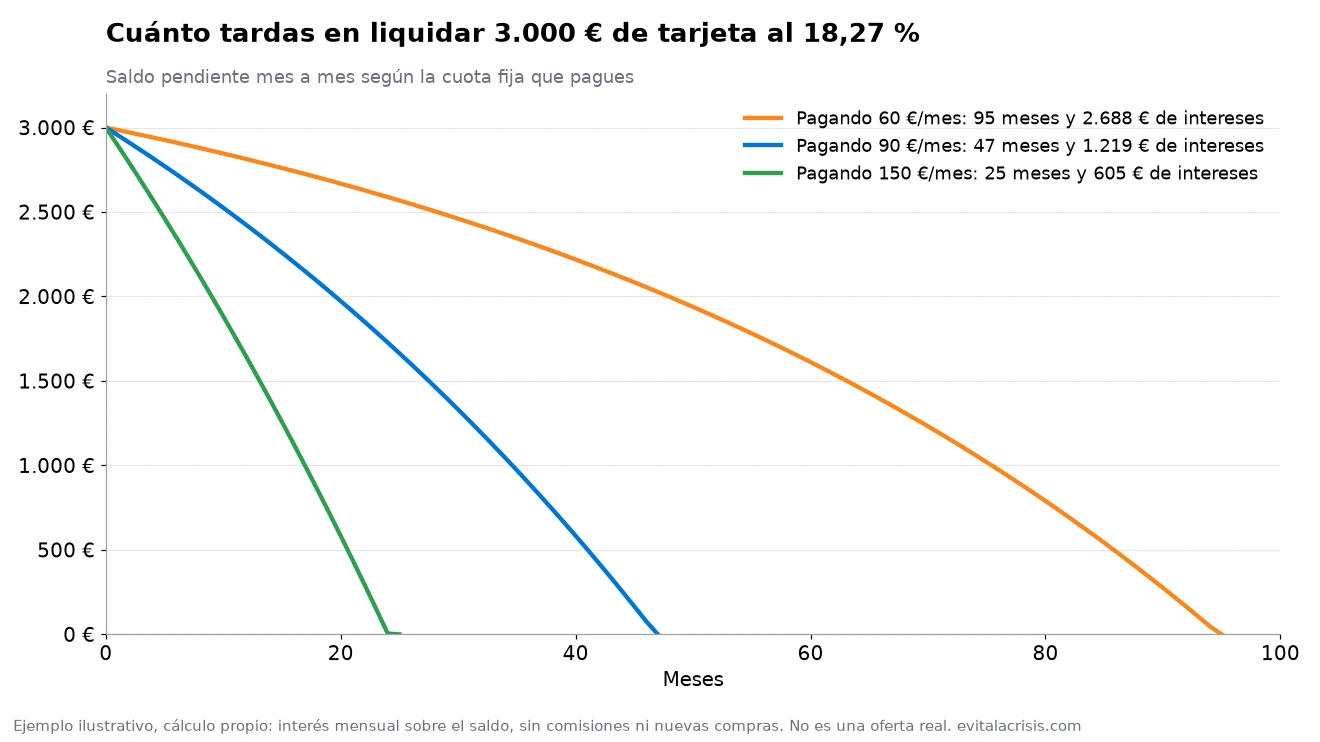
¿Lo ves? Con 60 € al mes y una TAE del 26 %, la deuda nunca baja: estás pagando un alquiler al banco por tu propio pasado. Con 150 € al mes sales en algo más de dos años.
¿De dónde sacas la diferencia? De dos sitios:
- Gastar menos. Haz un presupuesto y revisa sobre todo tus gastos fijos, que son los que se comen el sueldo sin que te des cuenta. Recortar 50 o 100 € al mes ya cambia la tabla de arriba.
- Ingresar más. Horas extra, vender lo que no usas, un trabajo puntual. Todo lo extra va a la deuda, no al ocio. Aquí te explico cómo calcular y mejorar tu flujo de caja personal.
- Un colchón mínimo. Guarda unos cientos de euros para imprevistos antes de ir a por todas, o el primer susto volverá a la tarjeta. Calcula el tuyo con la calculadora de fondo de emergencia.
Paso 5: negocia con el banco
Negociar la deuda de una tarjeta de crédito no es pedir un favor. Eres un cliente que paga, y al banco le interesa más cobrar menos que no cobrar. Llama (o escribe) con el inventario delante y pide, por este orden:
- Que te bajen el tipo de interés. Di lo que pagas y lo que cuesta un préstamo al consumo hoy (6,84 % de media en septiembre de 2026, según el Banco de España).
- Que conviertan el saldo en un préstamo a plazo fijo con cuota y fecha de final. Así dejas de reciclar deuda.
- Que cancelen o bloqueen la tarjeta una vez pactado el pago.
- Todo por escrito. Si te dicen que sí por teléfono, pide que te lo manden por correo o que aparezca en el área de cliente.
Si el primer agente no tiene margen, pide hablar con otro departamento o vuelve a llamar otro día. Y si al revisar el contrato ves que tu tarjeta puede ser usuraria (paso 2), eso cambia la conversación: ya no negocias, reclamas.
Si te cuesta ponerte delante del teléfono, en el Pack Escudo (9 €) tienes, además de la calculadora, 10 prompts para usar con una IA, entre ellos "El Negociador Implacable", que te prepara la llamada y el correo para renegociar intereses con el banco. Es una ayuda para prepararte, no una promesa de resultado.
Paso 6: valora reunificar con un préstamo más barato (con cuidado)
Cambiar una deuda al 18 % por un préstamo al 7 % tiene sentido sobre el papel. Con la tabla del principio, la diferencia de tipos es enorme. Pero tiene trampas:
- Mira la TAE y las comisiones del préstamo nuevo, no solo el tipo.
- No alargues el plazo más de lo necesario. Una cuota más baja a más años puede salir más cara en total.
- Cancela las tarjetas en cuanto las liquides con el préstamo. Si no, en un año tendrás el préstamo y las tarjetas llenas otra vez.
Te lo cuento con detalle en reunificación de deudas. Y si tu tarjeta puede ser usuraria, revisa ese contrato antes de reunificar, para no perderlo de vista.
Paso 7: cuando la dejes a cero, que no vuelva
El día que pagas la última cuota da gusto. Pero el saldo a cero es el principio, no el final. Para que no vuelva:
- Sigue pagando la misma cantidad, pero a ti mismo: primero al colchón y después al ahorro. Tu mes ya sabe vivir sin ese dinero.
- Si conservas una tarjeta, que sea a fin de mes y con un límite bajo.
- Revisa tus gastos cada mes hasta que se convierta en costumbre.
Los servicios financieros no son para deudas
Comprar "en 6 o 12 plazos sin intereses" no es una compra inteligente: lo que te empuja a comprar es la forma de pago, no la necesidad. Y pagar el súper o los gastos del mes con la tarjeta de crédito solo esconde una verdad incómoda: lo que ganas no alcanza para ese ritmo de vida.
Tampoco son salida un préstamo rápido hasta la nómina (al mes siguiente necesitarás otro) ni un anticipo de efectivo con otra tarjeta, que está entre el crédito más caro que existe. Primero los flujos, luego los lujos.
Si ya no llegas a la cuota mínima
Si ni siquiera puedes pagar los mínimos, el plan cambia. No lo escondas en un cajón, porque los recibos devueltos generan comisiones e intereses de demora y la deuda se dispara. Lo primero es hablar con el banco antes de dejar de pagar y pedir una cuota que puedas asumir. Y conviene que sepas dónde estás:
- Ficheros de morosos. Comprueba si ya te han metido con el test de ASNEF.
- Embargos. El banco no puede embargarte por su cuenta: necesita una resolución judicial, y hay una parte de tu sueldo y de tu cuenta que la ley protege. Te lo explico en embargo de cuentas bancarias y en tarjetas inembargables.
- Prescripción. Las deudas no duran para siempre, pero los plazos se interrumpen con cada reclamación. Míralo en cuándo prescriben las deudas en España.
- Si la deuda es imposible de pagar, existe la Ley de Segunda Oportunidad. Es un procedimiento serio, con requisitos y consecuencias, así que infórmate bien y pide ayuda profesional antes de dar el paso.
Lo que aprendí con mis dos quiebras
Esto no te lo cuento desde un despacho. Tuve deudas de tarjeta en mis dos quiebras.
En la primera llegué a juntar una hipoteca, dos préstamos personales, la letra del coche, un préstamo de un comercio y seis tarjetas de crédito echando humo (y las mías no eran black). Me pasé de listo creyendo que sabía organizarme porque usaba la app de colorines de mi banco. Salí a base de lonchafinismo extremo y aprendiendo a hacer presupuestos.
En la segunda me pillaron casi todas: tarjetas revolving, préstamos usurarios y demás financiaciones. Y cuanta más necesidad tienes, más te aprietan. Me senté a recopilar todos los papeles que tenía, reclamé, y con lo recuperado pude cancelar otras deudas. Hoy vivo feliz sin deudas.
Yo financié un ordenador con Cetelem porque "me lo merecía" y llegué a pagar un seminario metiendo más deuda en la tarjeta. De todo aquello me quedo con tres cosas. La tarjeta no es dinero tuyo, es dinero caro que te prestan. Revisa siempre lo que firmaste, porque puede que te deban a ti. Y nunca pagues un curso (ni un seminario, ni un capricho) con tarjeta ni con deuda.
Preguntas frecuentes
¿Qué pasa si solo pago el mínimo de la tarjeta?
Que la mayor parte de la cuota se va en intereses y la deuda baja muy despacio. En el ejemplo de 3.000 € al 22 %, pagando 60 € al mes tardarías 137 meses (más de 11 años) y pagarías 5.207 € de intereses. Con 150 € al mes, 26 meses y 771 €.
¿Me pueden embargar por una deuda de tarjeta?
Sí, pero no de un día para otro. El banco tiene que reclamarte en los tribunales y conseguir una resolución, y aun así hay una parte de tus ingresos que no se puede embargar. Lo tienes en embargo de cuentas bancarias.
¿Qué es mejor, bola de nieve o avalancha?
La avalancha ahorra algo más de intereses, y la bola de nieve te da victorias antes. En el ejemplo de este artículo la diferencia es de 51 € en 26 meses. Lo que de verdad marca la diferencia es pagar más que el mínimo y no volver a usar la tarjeta.
¿Cómo sé si mi tarjeta revolving es usuraria?
Compara la TAE de tu contrato con el tipo medio que publicaba el Banco de España el mes en que lo firmaste. Si la supera en más de 6 puntos, según el criterio del Tribunal Supremo de 2023, podría considerarse usuraria. Tienes el paso a paso en cómo reclamar una tarjeta revolving.
Fuentes: Banco de España, Boletín Estadístico, cuadro 19.4, series BE_19_4.7 y BE_19_4.8 (datos descargados el 04-11-2026). Tribunal Supremo, Sala Primera, Pleno, sentencia 258/2023, de 15 de febrero (ECLI:ES:TS:2023:442). Los ejemplos con cifras son cálculos propios e ilustrativos.