
¿Te imaginas que un día te levantas, vas a sacar pasta del cajero para comprar el pan y…? ¡Zasca! Tu cuenta está embargada. Te quedas sin un duro, más tieso que la mojama. Los bancos te miran como si fueras un apestado y los acreedores te persiguen como si fueras el protagonista de una peli de zombis. ¿Suena a pesadilla?
Te lo digo por experiencia. He estado ahí. Dos veces. Sé lo que es estar hasta el cuello de deudas y ver cómo el juzgado dictamina un embargo de nómina. Sé lo que se siente al no tener ni para comer, con la luz y el teléfono cortados. Es una sensación de fracaso que te ahoga, pensando que estás más acabado que una tarjeta de crédito en el Black Friday.
Pero créeme, si yo pude encontrar las herramientas para sobrevivir y salir de ahí, tú también puedes.
De la nómina, te van a embargar directamente, porque te lo quitan antes de que tú lo recibas, así que ahí no hay mucho que hacer. Pero luego, del dinero que tengas en el Banco, para pagar recibos, para tus gastos, para cualquier necesidad, de ahí también te lo van a embargar y aquí sí hay margen: que no te quiten más de lo que la ley permite y que no pierdas el control de tu día a día.
Así que no te preocupes, mi joven Padawan, que hay una luz al final del túnel (financiero). Una de esas herramientas, un auténtico salvavidas temporal, son las tarjetas inembargables. No son la solución definitiva, ni un escudo: el mínimo vital te lo protege la ley, y ellas te ayudan a ordenar el dinero del día a día. Y sí, son un truco que los bancos no anuncian a bombo y platillo. ¡Vamos al turrón!
Tabla de contenidos
🤖 Automatiza tu Protección con IA (Nuevo 2026)
🛡️ ¿Te están friendo a llamadas de recobro?
No te escondas. Pasa al ataque.
He creado el Pack Escudo Anti-Crisis para que recuperes el control:
- ✅ Calculadora Trituradora de Deudas: Tu plan matemático para salir del pozo.
- ✅ 10 Plantillas Anti-Acoso: Copia y pega para que los abogados te dejen en paz.
QUIERO MI ESCUDO POR 9€
🔒 Pago único. Acceso de por vida. Sin suscripciones raras.
Antes de meternos en el barro legal, una novedad que te va a volar la cabeza. Gestionar esta movida puede parecer un lío de números y porcentajes. ¿Odias las hojas de cálculo? Yo también. Por eso ahora aplicamos la Inteligencia y la Automatización del Sistema C.I.A. para que no necesites un Excel en tu vida.
Con una simple instrucción a una IA como ChatGPT (o la que prefieras), puedes tener un plan de protección personalizado en segundos.
Template Prompt ChatGPT - Copia y Usa:
Actúa como mi estratega financiero personal, experto en la legislación española sobre embargos de 2026. Mi salario neto mensual es de [aquí pones tu salario, por ejemplo, 1.800€] y lo cobro en [12 pagas con las extras prorrateadas / 14 pagas]. Basado en el SMI de 2026, que es de 1.221€ al mes en 14 pagas, calcula automáticamente:

1. La cantidad máxima que me pueden embargar legalmente cada mes, desglosada según los tramos porcentuales del artículo 607 de la Ley de Enjuiciamiento Civil. Si cobro en 12 pagas, usa como parte protegida 1.424,50€ (1.221 x 14 / 12). Si cobro en 14 pagas, en los meses de paga extra usa como parte protegida el doble del SMI (2.442€).
2. Una estrategia clara para distribuir mi salario restante entre mi cuenta principal y una tarjeta prepago sin IBAN para organizar mi liquidez del mes.
3. Recomiéndame las mejores tarjetas prepago sin IBAN en España para este fin.
Proporciona la respuesta en una tabla clara y con pasos concretos y sencillos.
Esta es la única guía que te enseña no solo la protección legal, sino cómo usar la IA para automatizar tu defensa financiera. Se acabó el caos, empieza el Control.
¿Qué son las Tarjetas Inembargables y cómo funcionan?
Una "tarjeta inembargable" es, en esencia, una tarjeta prepago que no está vinculada a un IBAN. Cuando un juez ordena un embargo, el sistema realiza un barrido de las cuentas bancarias a tu nombre y pueden dejartelas más secas que un bocadillo de polvorones. Al no tener un IBAN asociado, a estas tarjetas el embargo no les llega por el mismo camino que a tu cuenta del banco: tarda más en llegar, pero llega.
Esto significa que el dinero que cargas en ellas está en un monedero digital aparte, separado de tu cuenta del banco: útil para seguir funcionando, pero no es un búnker.
Como este tema era tan importante, tuve que parar el coche para explicártelo en vídeo. ¡Dale al play y flipa!:
En España, el marco legal para un embargo de cuentas bancarias se encuentra en la Ley de Enjuiciamiento Civil. Pero ojo, que tampoco te pueden dejar a cero. La ley protege una parte de tus ingresos, estableciendo que no se puede embargar la parte del salario inferior al Salario Mínimo Interprofesional (SMI).
Te sirven para llevar con orden tu dinero del día a día. Lo que te protege de verdad es ese límite legal.
Y un detalle que me parece clave si mezclas dinero. Si en la cuenta donde cobras la nómina entra también otro dinero, como un Bizum de tu familia, Hacienda mira de dónde sale el saldo que hay el día del embargo. Si no se puede saber, se da por hecho que lo primero que gastaste fue el sueldo protegido. Así lo fijó el Tribunal Económico-Administrativo Central el 30 de abril de 2026 en su resolución RG 4803/2024. Por eso yo guardo siempre las nóminas y los extractos.
Pero antes de que te emociones, quiero dejarte una cosa cristalina: estas tarjetas NO son para evadir impuestos ni para escaquearte de tus deudas. Si debes pasta, tienes que pagarla. Punto. Estas tarjetas son una herramienta para organizar una parte de tus ingresos, algo para salir del paso mientras buscas una solución a tus problemas financieros.
¿Te pueden embargar la cuenta bancaria sin notificación?
Esta es una de las grandes dudas que acongojan al personal. La respuesta corta es: depende. Generalmente, un embargo judicial requiere una notificación previa para que puedas oponerte. Sin embargo, en la práctica, es muy común que te enteres del embargo cuando vas a usar tu dinero y la cuenta está bloqueada. A esto se le llama embargo judicial sin notificación "efectiva".
Además, entidades como Hacienda o la Seguridad Social tienen potestad para ejecutar embargos por vía administrativa, y sus notificaciones a veces llegan después de que el dinero ya ha sido retenido. Por eso, la anticipación y la protección son clave.
¿Cuál es el SMI y los nuevos límites inembargables en 2026?
Agárrate los empastes. Para 2026, el Salario Mínimo Interprofesional (SMI) en España se ha actualizado a 1.221 € (en 14 pagas). Esta cifra es tu escudo principal, ya que es la cantidad mínima que se considera inembargable para cubrir tus necesidades básicas.
Pero, ¿qué pasa con el dinero que ganas por encima de ese salario mínimo inembargable 2026? No te lo pueden quitar todo de golpe. La ley establece unos porcentajes progresivos. Aquí tienes la tabla porcentual de embargo de salario actualizada para que no te la cuelen:
| Cantidad del Salario | Porcentaje Embargable |
| Hasta 1 SMI (1.221 €) | 0% (Inembargable) |
| Entre 1 y 2 SMI (hasta 2.442 €) | 30% del tramo |
| Entre 2 y 3 SMI (hasta 3.663 €) | 50% del tramo |
| Entre 3 y 4 SMI (hasta 4.884 €) | 60% del tramo |
| Entre 4 y 5 SMI (hasta 6.105 €) | 75% del tramo |
| Cantidad que excede 5 SMI | 90% del tramo |
Estos son los límites de embargo del SMI para 2026. Conocerlos te da poder para verificar que no te están quitando más de lo legalmente permitido.
Ojo con las pagas extra, que aquí se lía mucha gente. La tabla de arriba vale para un mes normal si cobras en 14 pagas. Si cobras en 12 pagas con las extras prorrateadas, la parte que no te pueden tocar cada mes sube a 1.424,50 € (1.221 x 14 / 12). Y el mes que cobras una paga extra aparte, la parte protegida es el doble del SMI, 2.442 €. Lo dice el artículo 27.2 del Estatuto de los Trabajadores. Los tramos salen del artículo 607 de la Ley de Enjuiciamiento Civil y la cifra del SMI, del Real Decreto 126/2026.
Análisis de Opciones: ¿Qué Bancos ofrecen Tarjetas Inembargables? (Actualizado 2026)
No todas las tarjetas que se anuncian como "prepago" o "virtual" sirven para separar tu dinero del día a día. La mayoría de las tarjetas prepago que te ofrecen los bancos estan un escalón por encima, en cuanto a salvaguarda, pero la clave es simple: ¿dónde está de verdad el dinero y a qué cuenta está ligada la tarjeta? Aquí tienes el desglose real:
Opción 1 (La Estrategia Segura): Tarjetas Prepago sin IBAN de Entidades Externas
Esta es la jugada maestra. Consiste en usar tarjetas prepago sin IBAN de una entidad que no sea tu banco principal. Son la opción ideal porque funcionan de forma independiente. Las compras en un estanco o las solicitas online, las recargas y listo.
Pero, ¡Ojo! Algunas fintech ahora permiten añadirles un IBAN. Si lo haces, el embargo le llega igual que a cualquier cuenta del banco.
Y ojo a lo que viene. Desde el 2 de noviembre de 2026, Hacienda puede embargar por vía telemática también el saldo de las entidades de pago y de dinero electrónico (ahí viven muchas prepagos) que se adhieran a su sistema, según la Resolución de la AEAT publicada en el BOE. A las que no se adhieran, el embargo les llega por la vía de siempre, la lenta. Qué cambia y qué hacer si te embargan la cuenta te lo cuento en la guía del embargo de cuentas bancarias.
La regla de fondo no cambia. La tarjeta ordena el dinero. La deuda sigue siendo la deuda.
Opción 2 (El "Área Gris" - No Recomendado): Prepago de tu Propio Banco
Algunos bancos te permiten crear un "monedero virtual" interno. Aunque técnicamente el dinero está separado, su protección es muy débil. Al estar dentro del mismo banco y asociadas a tu DNI, es muy probable que ante una orden judicial, el propio banco incluya estos saldos en el barrido. Son una barrera fácil de saltar.
Opción 3 (Las que NO SIRVEN): Tarjetas Virtuales "Alias"
Son las "e-cards" de compra única. Estas no son inembargables. No tienen saldo propio. Son un simple alias que tira directamente del dinero de tu cuenta corriente principal, que sí tiene IBAN y es 100% embargable.
¡Importante! Asegúrate de que la tarjeta que elijas no tenga un IBAN asociado. Si tiene IBAN, los acreedores pueden embargarla. Sin IBAN el embargo va más lento, pero no se queda por el camino: en España no existen cuentas no embargables en España.
Comparativa de tarjetas prepago sin IBAN y monederos digitales (actualizado 2026)
El mercado de las fintech es más cambiante que la opinión de Donald Trump. Para que no te líes, aquí te dejo una tabla con las mejores tarjetas prepago de 2026 y, lo más importante, las que debes usar con precaución o evitar.
| Opción | Tipo | IBAN Propio | Nivel de fricción ante un embargo | Ideal para |
| Correos Prepago | Tarjeta Física Externa | No en la Simplificada (sí en la Ampliada) | Alto (tarda más en llegar, pero llega) | La opción más simple y directa para gastos diarios y separar el dinero del mes. |
| Nickel | Cuenta de pago + tarjeta Mastercard | Sí (ES) | Bajo | Operativa diaria. No sirve para este objetivo. |
| Skrill / Neteller | Monedero Digital | Sí (Opcional) | Medio / Alto | Usuarios más avanzados, uso internacional o gestión de criptomonedas. |
| Monederos Virtuales (de tu banco) | Tarjeta Virtual Interna | No | Bajo / Medio | Compras online puntuales, pero es una protección débil y no recomendada como principal. |
¿Y Nickel, la tarjeta que recoges en estancos y loterías? Aquí el envoltorio puede despistar. Nickel no es una tarjeta prepago suelta: al activar la cuenta te asigna un IBAN español y te entrega una Mastercard. La propia Nickel explica que, si una autoridad competente ordena un embargo, está obligada a ejecutarlo y a retener el saldo afectado. Así que, para el objetivo concreto de este artículo, Nickel no es una tarjeta inembargable y la descartaría. Además, Nickel indica actualmente una comisión de gestión del 10% de la cantidad embargada, con un máximo de 35 €. Puedes comprobar cómo funciona la cuenta y el IBAN y su explicación sobre los embargos en sus páginas oficiales.
Conclusión de la comparativa: Para el objetivo específico de separar el dinero del día a día de tu cuenta principal, la Tarjeta Correos Prepago (con la Cuenta Simplificada, sin IBAN) es la opción más sencilla y directa para la mayoría de la gente. Ojo: también se puede embargar. Solo tarda más en llegarle.
Skrill y Neteller son una alternativa válida, sobre todo si te mueves en el entorno digital (criptos, pagos internacionales, etc.), pero su configuración es más compleja y es fácil cometer un error que te cueste dinero. Requieren precaución. Si te interesa que hagamos una guía detallada sobre cómo configurar Skrill o Neteller para sacarles partido, pídemelo en los comentarios y me pongo a ello.
Aclaración Importante: ¿Por qué Revolut y N26 NO son una opción para esto?
Es muy probable que te estés preguntando por Revolut o N26. Aunque son neobancos excelentes, NO SIRVEN para proteger tu dinero de un embargo en España. La razón es simple: en cuanto abres una cuenta con ellos, te asignan un IBAN español a tu nombre. Y aquí el matiz importa: un IBAN español es una cuenta corriente de toda la vida a efectos de embargo, pero un IBAN de otro país no es exactamente igual: un acreedor español puede pedir la orden igualmente, solo que ejecutarla contra una entidad extranjera exige más trámites y más tiempo. El IBAN extranjero no te protege: añade fricción.
Esto los convierte en una cuenta bancaria a todos los efectos, 100% visible y accesible para cualquier orden de embargo judicial o administrativo. Son herramientas fantásticas para tu operativa bancaria del día a día, para viajar o para tener una cuenta moderna sin comisiones abusivas (de hecho las uso y recomiendo). Pero para el propósito de este artículo, son una trampa. Si lo que necesitas es comparar entidades y conocer las estrategias legales para evitar que te embarguen la cuenta, revisa mi guía detallada de bancos y sus límites.
Si lo que buscas es un neobanco para gestionar tus finanzas diarias, aquí tienes más información sobre N26 y aquí sobre Revolut. Pero recuerda: no para este truco.
El Parche Belga: Añadiendo Fricción
Queda una opción intermedia que no puedes confundir con las anteriores: Wise no es un banco inembargable, pero sí añade fricción (de hecho, ni siquiera es un banco). Wise te da un IBAN belga (BE) a tu nombre, y un acreedor español puede pedir el embargo igualmente. Hoy por hoy, ese embargo va más despacio que con una cuenta española, pero acaba llegando. Es decir: no es un escondite ni una solución. Yo la uso para lo que hace bien, pagar y mover dinero en otras divisas, y para lo demás tiro de otras cuentas.
Si estás mirando esta página con una orden de embargo encima, no muevas dinero para que no lo encuentren: eso puede ser alzamiento de bienes. Lo que te da aire es reclamar la parte de tu dinero que la ley no deja embargar y sentarte a negociar. Si lo que buscas es una tarjeta prepago sin IBAN para retirar y pagar, Wise no es eso: es una cuenta con IBAN extranjero. Para entender bien qué es y qué no es, y cómo encaja con el resto de tu operativa, te lo desgrano en el análisis completo de Wise, donde además tienes las alternativas según tu situación.
Disclaimer: Wise no es una solución para evitar embargos ni sustituye el cumplimiento de tus obligaciones legales. Es una opción para diversificar tu operativa bancaria, con el matiz de fricción explicado arriba.
La Tarjeta Correos Prepago: ordena tu dinero, pero no te protege del embargo
A día de hoy (2026), la tarjeta Correos Prepago es una de las opciones más sólidas. ¿Por qué? Porque es una de las tarjetas prepago sin IBAN más accesibles. Al ser una entidad separada de tu banco habitual, la orden de embargo que le llega a tu banco no la toca: para embargarla, la orden tiene que llegarle a su emisor.
La tarjeta física cuesta 7,99 €, y si te la tienen que reponer o renovar se suma el envío (de 1 a 5 €). La primera tarjeta virtual es gratis. Luego hay comisiones por recarga y retirada. Más información aquí.
Y una advertencia que casi nadie te cuenta: el saldo de una prepago NO está cubierto por el Fondo de Garantía de Depósitos. El escaparate es Correos. La emisora es Bnext Electronic Issuer, E.D.E., S.L., una entidad de dinero electrónico. Lo que sí tiene es otra protección, la salvaguarda. La ley obliga a estas entidades a guardar el dinero de sus clientes separado del suyo, en una cuenta aparte en un banco, o a cubrirlo con un seguro o un aval. Bnext dice en sus condiciones que lo tiene en una cuenta separada en Banco Inversis. Si la entidad quebrara, ese dinero no se mezcla con lo que reclaman sus acreedores y tienes derecho a separarlo para que te lo devuelvan. Lo dicen el artículo 9 de la Ley de dinero electrónico y el artículo 21 del Real Decreto-ley 19/2018.
Pero no es el Fondo de Garantía de Depósitos. No hay un fondo público que te pague hasta una cantidad, recuperar el dinero puede llevar su tiempo y la salvaguarda no te protege de un embargo. Úsala para la liquidez del día a día, no como cámara acorazada.
¿Es realmente inembargable?
No del todo. Una tarjeta Correos Prepago sin IBAN no está en el barrido automático de tu banco, así que un embargo le tarda más en llegar, pero llega: legalmente nada es "100% inembargable". Eso sí, Correos tiene dos tipos de cuenta. La Simplificada no tiene IBAN y no paga mantenimiento, salvo que pase 90 días sin moverse (entonces son 3 € cada 30 días). Además, en la Simplificada solo puedes recargar hasta 250 € al mes o 2.500 € al año, según la web oficial de Correos Prepago. La Ampliada trae IBAN español, para domiciliar recibos, cobrar la nómina y hacer transferencias, y cuesta 2 € cada 30 días. Si eliges la Ampliada, el embargo le llegará como a cualquier cuenta con IBAN.
Y desde el 2 de noviembre de 2026, si su emisor se adhiere al nuevo sistema telemático de la AEAT, el embargo de Hacienda le llega por la misma vía rápida que a los bancos.
¿Cómo evitar que Hacienda embargue tu dinero? Trucos legales y advertencias
La pregunta del millón: ¿Hacienda puede embargar una tarjeta prepago de Correos? Es un tema chungo. Correos es una empresa pública y te piden el DNI (KYC), así que fichado estás. En teoría, podrían acceder a tus datos.
Hasta ahora, el sistema de embargos automáticos de Hacienda estaba pensado para cuentas bancarias con IBAN. Desde el 2 de noviembre de 2026 llega también a las entidades de dinero electrónico que se adhieran, y a las demás por la vía de siempre. Por tanto, la protección del embargo de Hacienda para 2026 no te la da esta tarjeta: te la da la parte de tu sueldo que la ley no deja embargar.
En resumen: ¿pueden embargar una tarjeta prepago? Sí, tenga IBAN o no. A una tarjeta prepago sin IBAN como la de Correos el embargo le llega con retraso, pero le llega.
Ventajas de la tarjeta Correos Prepago:
- Sin IBAN: Va aparte de tu cuenta del banco (si eliges la Cuenta Simplificada, que no tiene IBAN).
- Fácil de conseguir: La puedes solicitar online o en cualquier oficina de Correos.
- Sin requisitos: No necesitas tener una cuenta bancaria ni domiciliar tu salario.
- Uso Universal: Puedes pagar en tiendas físicas y online, y sacar dinero en cajeros.
Desventajas de la tarjeta Correos Prepago:
- Comisiones: La tarjeta física cuesta 7,99 € y hay comisiones por recargar (1,50 € en oficina) y por retirar efectivo.
- Límites: Dependen del tipo de cuenta y del emisor, y el límite de saldo no es lo mismo que el de recarga. Los dos pueden cambiar, así que míralos en la app Mi Correos Prepago o en las condiciones oficiales antes de meter una cantidad grande. Yo no guardaría mis ahorros en una tarjeta prepago.
- Bloqueos por Control de Blanqueo de Capitales (AML): Es la desventaja más importante. Por ley, están obligados a monitorizar las transacciones. Si recibes ingresos elevados o frecuentes, pueden congelar *temporalmente* tu saldo y solicitarte que justifiques el origen de esos fondos. Aunque los fondos se suelen liberar, el proceso puede ser lento y frustrante.
Una cosa importante: ¿Me llevo algo si te la sacas?
Que no te engañen, en este mundillo casi
nadie recomienda nada gratis. Pero este es uno de esos casos. No, no tengo ningún acuerdo con Correos y no
me llevo ni un céntimo si contratas su tarjeta. Ojalá me dieran una comisión por cada uno que va de mi
parte, pero va a ser que no. Te la recomiendo por una única y simple razón: a día de hoy, es la herramienta más
sencilla y directa que tienes para ordenar tu dinero del día a día. Mi único beneficio es que tú soluciones tu marrón. Punto
Vale, me has convencido: ¿Cómo consigo la Tarjeta Correos Prepago paso a paso?
Ahora que ya sabes qué son las tarjetas inembargables y cuál es la mejor opción a día de hoy, vamos al lío. No te preocupes, es más fácil que pedir una pizza a domicilio (y mucho más saludable para tus finanzas).
Como la tarjeta Correos Prepago es la opción más sólida, te explico cómo conseguirla:
1. Entra en la web de Correos Prepago: https://prepago.correos.es/es/es/particulares/tarjeta-correos-prepago
2. Haz clic en "Solicitar tarjeta": Lo verás bien grande, no tiene pérdida.
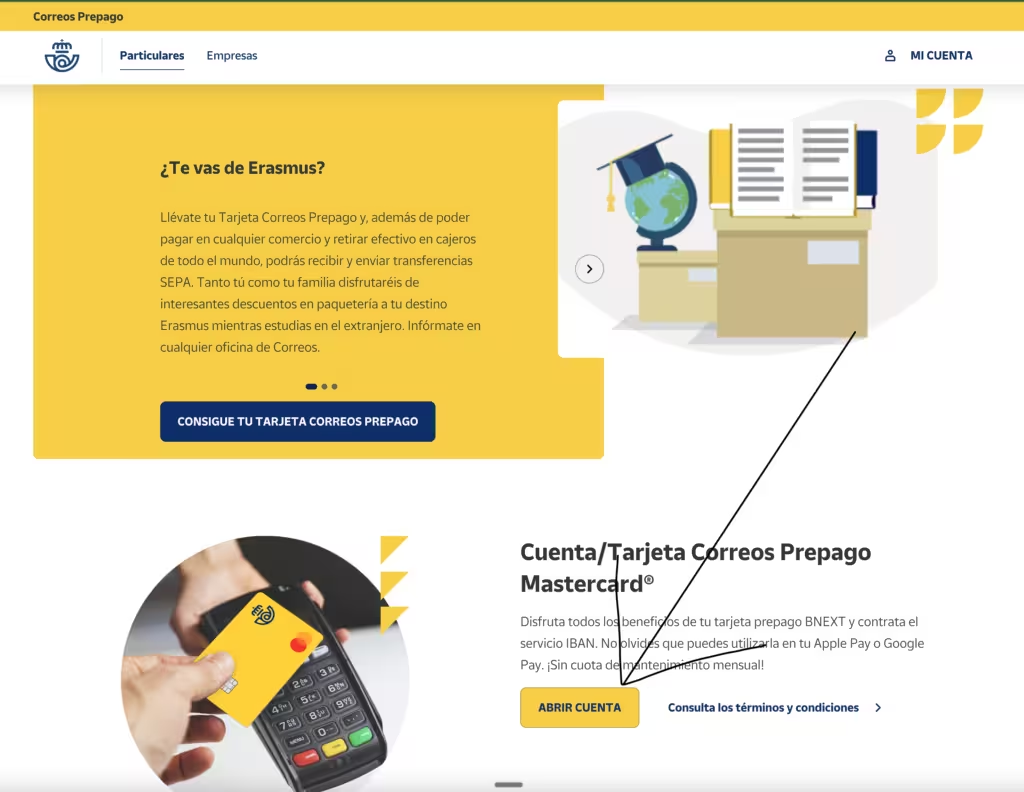
3. Rellena el formulario con tus datos: Nombre, DNI, dirección… Lo típico. La buena noticia es que no te van a pedir el número de tu cuenta bancaria (¡que para eso es una tarjeta prepago!).
4. Elige el tipo de cuenta (¡Paso CRÍTICO!): Aquí eliges cuenta, y lo del IBAN va con la cuenta, no con que la tarjeta sea física o virtual. La Simplificada no tiene IBAN. La Ampliada sí, y entonces el embargo le llega como a cualquier cuenta. Para separar el dinero del mes te basta la Simplificada. No la líes aquí.
5. Confirma tu solicitud: Revisa que todo esté correcto y acepta las condiciones (la letra pequeña, ya sabes).
6. Paga la emisión si pides la tarjeta física (7,99 €): La primera tarjeta virtual es gratis.
7. ¡Listo! En unos días recibirás tu tarjeta en casa. Una vez que la tengas, la puedes recargar en cualquier oficina de Correos, en efectivo o con tarjeta (1,50 € por recarga), o desde la app con una tarjeta de otro banco (0,5 %, mínimo 1,50 €), cuando lleves más de 30 días de alta. Las transferencias SEPA solo van con la Cuenta Ampliada, la que tiene IBAN. Ojo con los límites, que dependen del tipo de cuenta y del emisor y pueden cambiar. Antes de meter una cantidad grande, míralos en la app Mi Correos Prepago.
Para las tarjetas virtuales de bancos tradicionales, el proceso es similar. Tendrás que acceder a la web o la app de tu banco y buscar la opción de "solicitar tarjeta virtual". Los requisitos y las comisiones varían según el banco, así que te recomiendo que consultes con tu entidad para obtener información actualizada.
¡Recuerda! La información de esta sección está actualizada en 2026, pero las condiciones de las tarjetas pueden cambiar. Te recomiendo que consultes siempre la web oficial para obtener la información más reciente. Mantendré el artículo al día, pero si ves algún error o cambio, no dudes en avisarme en los comentarios.
Preguntas Frecuentes sobre Tarjetas Inembargables
Vale, ya casi hemos llegado al final, pero antes de que te lances a la aventura de conseguir tu tarjeta inembargable, quiero resolver algunas dudas que te pueden estar rondando por la cabeza:
¿Son legales las tarjetas inembargables?
Sí, totalmente legales. No estás evadiendo impuestos ni cometiendo ningún delito. Simplemente estás usando un producto financiero legal para gestionar tu dinero. Otra cosa es mover dinero para que no lo encuentre un embargo en marcha: eso puede ser alzamiento de bienes.
¿Cuánto dinero puedo tener en una tarjeta inembargable?
Depende del tipo de cuenta y del emisor. Además, el límite de saldo no es lo mismo que el límite de recarga, y los dos pueden cambiar. Antes de meter una cantidad grande, míralo en la app Mi Correos Prepago o en las condiciones oficiales. Yo no guardaría mis ahorros en una tarjeta prepago.
¿Puedo domiciliar mi nómina en una tarjeta Correos Prepago?
Sí, pero necesitas la Cuenta Ampliada, que es la que trae IBAN español para cobrar la nómina, domiciliar recibos y hacer transferencias. Domiciliar la nómina es gratis, y la cuenta cuesta 2 € cada 30 días. La Simplificada no tiene IBAN, así que ahí no te pueden ingresar la nómina. Eso sí, cobrar en la Ampliada no protege tu sueldo de un embargo. Lo que lo protege son los límites que pone la ley, y te los explico en cuánto me pueden embargar de mi nómina. Tienes las condiciones en la web oficial de Correos Prepago.
¿Puedo sacar dinero en un cajero?
Sí, puedes sacar dinero en efectivo, aunque las condiciones y comisiones varían mucho según la tarjeta. Por ejemplo, la de Correos suele aplicar una comisión por cada retirada. Revísalo bien, porque no es una tarjeta pensada para sacar efectivo constantemente.
¿Qué pasa si pierdo o me roban mi tarjeta inembargable?
Actúa como con cualquier otra tarjeta: bloquéala inmediatamente a través de la app o el teléfono de atención al cliente de la entidad. Al ser una tarjeta prepago, el ladrón solo podrá acceder al saldo que tuvieras cargado en ese momento. Una vez bloqueada, contacta con el emisor para que te envíen una nueva.
¿Se puede embargar una tarjeta prepago?
Depende del tipo de tarjeta prepago.
- Si la tarjeta prepago tiene un IBAN asociado a tu nombre, a efectos prácticos es como una cuenta bancaria más: sí, se puede embargar.
- Si es una tarjeta prepago sin IBAN, que recargas tú a mano, también se puede embargar: la orden tiene que llegarle a su emisor, por el sistema telemático de Hacienda si está adherido o por la vía de siempre si no. Más lento, sí, pero acaba llegando.
Por eso insisto tanto en distinguir entre tarjetas prepago con IBAN y sin IBAN.
¿Te pueden embargar una tarjeta prepago de Correos?
Sí, porque está a tu nombre y Correos cumple la normativa KYC (la obligación de saber quién es cada cliente). Hasta ahora, el sistema de embargo automático de Hacienda iba a por cuentas bancarias con IBAN.
Si usas la tarjeta Correos Prepago con la Cuenta Simplificada, sin IBAN, el embargo le llega más despacio, y desde el 2 de noviembre de 2026 puede llegarle por vía automática si su emisor se adhiere al sistema de Hacienda. Aun así, úsala como colchón para gastos básicos, no para guardar el tesoro del Capitán Morgan.
¿Controla Hacienda las tarjetas prepago de Correos?
Hacienda no va tarjeta por tarjeta mirando tu saldo. Lo que tiene es un sistema de embargo y requerimientos que va principalmente contra cuentas bancarias con IBAN.
Correos identifica a los clientes (DNI, datos, etc.) y cumple la ley, y aunque uses la tarjeta sin IBAN, desde el 2 de noviembre de 2026 puede entrar en el barrido automático si su emisor se adhiere al sistema de Hacienda.
¿Poder, podrían llegar a rascar información? Sí. ¿Es lo habitual para un embargado normalito? No.
¿Puede Hacienda embargar una cuenta de N26, Revolut o bancos online?
Sí, sin ninguna duda. Tanto N26 (desde 2019) como Revolut (que ya completó la migración de todos sus clientes residentes) operan en España con sucursal bancaria y asignan IBAN español (ES).
Esto significa que ambos están plenamente conectados al sistema de barridos telemáticos de la Agencia Tributaria y al Punto Neutro Judicial. Un embargo sobre tu saldo en N26 o Revolut se ejecuta de forma automática y en el mismo segundo que en CaixaBank o Santander. Son herramientas fantásticas para viajar o ahorrar comisiones en el día a día, pero no sirven como escudo contra deudas.
Si necesitas proteger legalmente el dinero de tu subsistencia (el Salario Mínimo), revisa mi comparativa del mejor banco para evitar embargos y recuerda que esa parte te la protege la ley en cualquier cuenta, no una tarjeta.
Vale, ya tienes el Salvavidas... ¿Y ahora qué?
Esta tarjeta es un parche, una solución de urgencia para que puedas respirar. Pero no soluciona el problema de fondo que te ha traído hasta aquí. Si de verdad quieres dejar de poner tiritas y curar la herida, necesitas saber cuál es tu diagnóstico y descubre tu salud financiera actual.
Haz mi Test de Salud Financiera gratuito. Te llevará menos de 10 minutos. No es una IA ni un robot el que te va a juzgar, soy yo. Basado en tus respuestas, te diré sin rodeos en qué punto te encuentras y cuál es el primer paso que DEBES dar para empezar a salir del agujero. Es el plan de batalla que necesitas, basado en la experiencia de quien ya ha estado ahí.
Aviso rápido: todo lo que has leído aquí es información general, no asesoramiento jurídico personalizado. Si tienes un embargo en marcha o una situación compleja con Hacienda o la Seguridad Social, habla con un abogado o asesor antes de tomar decisiones serias.
⚖️ ¿Deudas impagables? Existe una Salida Legal
Las tarjetas inembargables son solo un "parche". La Ley de la Segunda Oportunidad te permite cancelar tus deudas legalmente y empezar de cero (hasta el 100%).
🛡️ Comprobar GRATIS si puedo cancelar mis deudasSolución definitiva gestionada por Deudafix.
En Resumen...
Ya conocías la tarjeta de débito o crédito, pero hoy te he presentado a la prima que te ayuda a ordenarte cuando hay embargos de por medio. Las tarjetas inembargables son una herramienta legal que te permiten gestionar tus fondos esenciales con más orden y seguridad en el día a día. Frente a los acreedores, lo que te protege son los límites inembargables (como el SMI de la Seguridad Social).
No son la solución definitiva a tus problemas, pero te dan un respiro para que puedas organizarte y buscar una salida.
Para ordenar tu dinero del día a día, la estrategia más sencilla es utilizar una tarjeta prepago de una entidad externa a tu banco habitual y que, por supuesto, no tenga un IBAN asociado. Por su facilidad y accesibilidad, la Tarjeta Correos Prepago es el mejor ejemplo práctico a día de hoy.
Si estás pasando por una situación financiera complicada, no dudes en utilizar este truco ninja. Pero eso no quita que te enfoques en pagar las deudas cuanto antes. Recuerda que la información es poder (y la inteligencia financiera un superpoder).
¿Te ha gustado este artículo? ¡Compártelo con tus amigos y ayúdales a proteger su dinero! Y si tienes alguna duda, déjamela aquí abajo en los comentarios.
hola !! yo seguí tu consejo en abrir una cuenta virtual y la hice con N26, pero ahora he leído en mas foros, y comentan que ésta banca virtual al tener IBAN español, y con la ley de embargos a nivel de comunidad europea, la pueden embargar, quería saber de tu propia experiencia que puedes aportarme con información actualizada de este nuevo año 2021.
yo tenia una deuda con mi NIE extranjero, pero no se como han dado con mi numero de cuenta con mi nuevo DNI español?. espero que me ayudes, muchas gracias y un feliz año nuevo.
Hola Denys,
Pues hasta hace poco era raro, pero tienes razón: a un cliente mío le han embargado de N26 concretamente este mes de enero, por una deuda con la administración, y en el caso de recobros también pueden hacerlo. Así que no cuentes con ninguna cuenta como escudo: lo que sí te protege es la ley, porque tu sueldo o tu pensión no se pueden embargar hasta el SMI, y si te dejan la cuenta a cero puedes reclamar esa parte con tus nóminas.
(Actualizado en octubre de 2026: hoy un embargo puede tardar más en llegar a una fintech o a una prepago que no esté en el sistema automático de embargos, pero llega, y desde el 2 de noviembre de 2026 Hacienda puede embargar por vía telemática también las cuentas de pago, de dinero electrónico y multidivisa de las entidades que se adhieran. Y con una deuda ya reclamada, mejor no mover el dinero de un sitio a otro para que no lo encuentren, que eso puede acabar siendo alzamiento de bienes: mejor negociar un plan de pagos).
Respecto a tu NIE extranjero, cada vez están más avanzadas las tecnologías y detectan estas cosas con más facilidad: la deuda va contigo, no con el documento.
Feliz año nuevo y saludos
Hola Javier.
Mi pregunta es la siguiente. Si meto todo mi dinero en mi cuenta de Skrill, me embargarían la cuenta de Skrill ?
Muchas gracias Javier un saludo.
Hola Jose,
Sí, podrían: Skrill es una entidad de dinero electrónico y se puede embargar como cualquier cuenta. Hoy un embargo puede tardar más en llegar a este tipo de cuentas, porque muchas no están en el sistema automático de embargos de los bancos, pero llega, y desde el 2 de noviembre de 2026 Hacienda puede embargar por vía telemática también las cuentas de pago y de dinero electrónico de las entidades que se adhieran. Así que no metas todo tu dinero ahí pensando que está a salvo: lo que de verdad protege la ley es la parte de tu sueldo o pensión hasta el SMI.
Salu2
Hola...
Tengo un proceso en ejecucion de garantias, ya se hizo el peritaje de la vivienda, estado aun pendiente, la aprobación del mismo por el juzgado. El juzgado a peticion del banco podria embargarme mi cuenta de ahorros antes del remate de mi vivienda para así asegurarse parte de la deuda, o eso tendría que hacerlo después del remate?. Aunque se rematara la vivienda en el primer martillazo, aún tendría una adeuda considerable con el banco. Gracias!
Hola Juan Jose,
Por desgracia todo depende del juez que te toque, los hay que tragan con todo lo que pida el banco y los hay que no. Lamento no darte mejores noticias.
Salu2
Yo uso ta tarjeta sin IBAN Aircash, puedes incluso ingresar efectivo en locutorios. La vemen en Amazon, es extranjera y sin IBAN, aunque tienes que dar tus datos en la app para activarla.
Gracias por el apunte, Julián.
Me la apunto para revisarla. Eso sí, en este tema prefiero ir con pies de plomo: que sea extranjera, prepago o que no funcione como una cuenta bancaria al uso no significa automáticamente que sea “inembargable”. Como digo en el artículo, como mucho hace que un embargo tarde más en llegar, pero no lo evita, y desde el 2 de noviembre de 2026 Hacienda puede embargar por vía telemática también las cuentas de pago y de dinero electrónico de las entidades que se adhieran. Ahí hay que mirar bien cómo opera y qué condiciones tiene antes de darla por buena.
Gracias por compartirla, le echo un ojo.
La tarjeta prepago NIKEL que se vende en estancos como la ves es ¿inembargable ?
Saludos
Hola Juan Antonio.
Buena pregunta, porque la Nickel puede llevar a confusión precisamente porque se consigue en estancos y loterías.
Pero no: yo no consideraría la tarjeta Nickel una tarjeta “inembargable” para el objetivo del que hablamos en este artículo.
La diferencia importante es que Nickel no te entrega simplemente una tarjeta prepago con saldo independiente. Al abrirla obtienes una cuenta de pago a tu nombre, con IBAN español, y una tarjeta Mastercard asociada.
De hecho, la propia Nickel indica en su documentación que, si recibe una orden de embargo de un juzgado, Hacienda o la Seguridad Social, está obligada a informar del saldo y ejecutar la retención que corresponda.
Por tanto, aunque físicamente recojas la tarjeta en un estanco, no funciona como una tarjeta prepago sin IBAN del tipo que explico en el artículo.
Así que para utilizarla como cuenta normal puede ser perfectamente válida, pero no la elegiría buscando evitar el embargo automático del saldo.
Gracias por preguntarlo, además, porque merece la pena añadir Nickel al artículo expresamente para que nadie se lleve a engaño por el hecho de que se venda en estancos.
Salu2