El dinero fiduciario es el dinero de curso legal que no está respaldado por oro ni por ningún otro bien físico. Vale porque confiamos en el banco central que lo emite y porque todos lo aceptamos para pagar, cobrar y liquidar impuestos. El euro, el dólar o el yen son monedas fiduciarias, también llamadas dinero fiat, y el nombre viene del latín fiducia, que significa confianza.
¿Y a ti qué más te da? Pues bastante. Como no está atado a nada escaso, se puede crear mucho más, y cuando hay más dinero persiguiendo las mismas cosas, los precios tienden a subir. Eso es la inflación. El BCE busca un 2 % al año, pero en octubre de 2026 el IPC en España está en el 4,9 %, según el INE. El número de tu cuenta no baja, pero lo que compras con él, sí.
¿Qué es el Dinero Fiduciario? Significado, ejemplos y diferencia con Dinero Fiat
El dinero fiduciario es la moneda de curso legal que no está respaldada por oro ni por plata: vale porque confiamos en el banco central que la emite y porque todo el mundo la acepta para pagar. El euro, el dólar o el yen son ejemplos, y también se llama dinero fiat.
Su valor se basa sobre todo en la confianza que tenemos en el banco central, en el gobierno y en los bancos (o sea, en que no la caguen demasiado). Y en que todo el mundo lo acepta: tu casero, el súper y Hacienda. La ley lo declara de curso legal, pero lo que de verdad lo mantiene vivo es que la gente lo sigue queriendo usar.
Lo explica muy claro el Banco de España: los bancos centrales no te cambian un billete por oro o plata, sino por otros billetes o monedas del mismo valor. Lo usamos porque confiamos en que el banco central mantendrá su valor a lo largo del tiempo.
¿Dinero fiduciario y dinero fiat son lo mismo?
Sí. En el uso normal son dos nombres para el mismo dinero, y los vas a ver mezclados en todas partes. La diferencia está solo en de dónde viene cada palabra y en qué pone el foco:
- Fiduciario viene del latín fiducia, confianza. Se fija en por qué lo aceptamos: porque nos fiamos de quien lo emite.
- Fiat viene del latín fiat, «hágase». Se fija en cómo nace: es dinero porque una autoridad lo declara moneda de curso legal.
Mismo billete, dos formas de mirarlo. Si alguien te habla de «dinero fiat», «moneda fiat» o «monedas fiduciarias», está hablando de euros, dólares o yenes.
Las tres funciones del dinero
Para entender qué tiene de especial el dinero fiduciario, primero hay que tener claro para qué sirve cualquier dinero. El BCE lo resume en tres funciones:
- Medio de pago: sirve para pagar y cobrar. Lo aceptan porque es de curso legal y porque la gente confía en su valor.
- Unidad de cuenta: sirve para poner precio a las cosas y compararlas. El pan, el alquiler y tu sueldo se miden en euros.
- Depósito de valor: sirve para guardar poder de compra y usarlo más adelante.
El euro cumple muy bien las dos primeras. La tercera es su punto flojo: con inflación, el dinero que guardas hoy compra menos mañana. Por eso lo que haces con tus ahorros importa tanto.
Dinero mercancía, representativo y fiduciario
A lo largo de la historia el dinero ha tenido tres formas principales, y el BCE lo cuenta en ese mismo orden:
- Dinero mercancía: vale por lo que es. Una moneda de oro o de plata tiene valor por el metal que lleva dentro.
- Dinero representativo: un papel que puedes cambiar por una cantidad fija de oro o plata. El billete no vale por sí mismo, vale porque es un recibo de algo guardado en una cámara.
- Dinero fiduciario: no se puede cambiar por nada salvo por otros billetes. Vale porque la ley lo declara de curso legal y porque confiamos en quien lo emite. Es el que usamos hoy.
Ahora entenderás por qué la historia que te cuento más abajo va del trueque al oro, del oro al papel y del papel a lo que tienes en la app del banco.
Es la moneda de curso legal que utilizamos a diario para nuestras transacciones e intercambio de bienes. En España y la Unión Europea, la moneda fiduciaria es el euro. ¿Y quién decide cuánto valen estos billetes y monedas? Pues nadie lo fija por decreto. Las autoridades monetarias deciden cuánto dinero hay y a qué tipo de interés, pero lo que puedes comprar con un euro, su poder adquisitivo, depende también de lo que se produce, de lo que queremos gastar y de lo que cuesta fabricar las cosas. Oferta y demanda de toda la vida.
En nuestro caso, el Banco Central Europeo (BCE) es el que controla la política monetaria. El BCE autoriza la emisión de billetes de euro y los bancos centrales nacionales, como el Banco de España, los ponen en circulación. Esos bancos centrales se coordinan, entre otras cosas, en el Banco de Pagos Internacionales (el BIS), el banco de los bancos centrales.
Controlan la cantidad de dinero en circulación (la oferta monetaria) y como buenos magos de las finanzas, pueden crear dinero de la nada o retirarlo a golpe de política monetaria.
Pero en todos sitios cuecen habas. En Estados Unidos, es el dólar y la FED la que puede emitir. En Reino Unido, la libra esterlina y el Banco de Inglaterra. Y en Japón, el yen y el Banco de... lo vas pillando.
En otras palabras, su valor no sale de ningún metal guardado en una cámara, sino de la confianza en quien lo emite y de cuánta gente lo quiere usar. Aunque pueda parecer un sistema incómodo, a día de hoy es necesario para mantener una economía en funcionamiento.
Vamos que el valor del dinero fiduciario se basa en la confianza, en un acto de fe. Si mañana todos nos despertáramos y dejáramos de creernos el cuento del euro, esos billetes solo servirían para encender la barbacoa.
Ejemplos de Dinero Fiduciario y uso diario
Los ejemplos más claros de dinero fiduciario son las monedas que usas cada día: el euro, el dólar estadounidense, la libra esterlina o el yen. No valen por el papel, el metal o el número que ves en la app del banco. Valen porque se aceptan como medio de pago y porque las autoridades monetarias las reconocen como moneda de curso legal.
El uso del dinero fiduciario está en casi todo: cobrar una nómina, pagar una compra con tarjeta, hacer una transferencia, sacar efectivo, pagar impuestos o recibir un préstamo. La clave no es que tenga valor intrínseco, sino que sea aceptado para realizar transacciones.
Del Trueque al "Nixon Shock": La Historia del Dinero Fiduciario
Érase una vez, en un mundo sin bancos ni billetes, donde la gente intercambiaba gallinas por tomates y vacas por cerdos. Era la época del trueque. Pero claro, el sistema tenía sus fallos. ¿Cuántas gallinas vale una vaca? ¿Y un cerdo, cuántos tomates?
Un follón logístico, vamos.
Así que alguien tuvo una idea brillante: usar algo como referencia que tuviera valor por sí mismo. Como los metales preciosos como el oro y la plata son escasos, divisibles y a todo el mundo le gustan, nacieron las primeras monedas.
A esto se le llamó dinero mercancía.
Pero el oro era pesado, difícil de transportar y muy goloso para los ladrones. Así que aparecieron los primeros billetes, que funcionaban como un recibo: "Este papel te da derecho a reclamar X cantidad de oro".
Esto es el dinero representativo, y sentó las bases del Patrón Oro: el dinero estaba respaldado por reservas de oro guardadas en una cámara acorazada.
Tras la Segunda Guerra Mundial llegaron los Acuerdos de Bretton Woods (1944). Las grandes monedas se ataban al dólar a un tipo fijo, y el dólar se podía cambiar por oro a 35 dólares la onza. Ojo, ese cambio solo lo podían pedir los bancos centrales y los gobiernos, no tú en la ventanilla. El oro seguía siendo el ancla, pero ya a través del dólar.
1971: el día que el dólar se soltó del oro
Todo iba relativamente bien hasta agosto de 1971. Durante años, Estados Unidos había impreso miles de millones de dólares sin respaldo real en oro para poder financiar los desorbitados costes de la Guerra de Vietnam.
Cuando países como Francia y Gran Bretaña se dieron cuenta del engaño y exigieron cambiar sus dólares excedentes por oro físico (y el oro de Estados Unidos ya no daba para cubrir tantos dólares), el presidente Richard Nixon entró en pánico.
En lugar de apretarse el cinturón y cuadrar sus cuentas, Nixon pegó una patada hacia adelante, decidió que el oro era muy mainstream y le dio la patada. De un plumazo, suspendió unilateralmente la convertibilidad del dólar en oro (el famoso Nixon Shock).
Ojo, que 1971 no es el nacimiento del dinero fiduciario. En la Roma de Augusto, las monedas pequeñas de bronce y cobre, como el as, ya circulaban por el valor que fijaba Roma y no solo por el metal que llevaban dentro. No era dinero fiat como el de ahora, porque el denario de plata y el áureo de oro sí valían sobre todo por su metal, pero la idea de una moneda que vale en parte por quien la emite ya estaba ahí. Y luego vino el papel moneda sin respaldo, de la antigua China a muchas guerras y crisis.
Lo que sí marca 1971 es el paso al sistema de dinero fiduciario internacional que usamos hoy en todo el mundo, en el que ninguna gran moneda se puede cambiar por oro. Y su origen, grábatelo a fuego, es exactamente este: no nació como una genialidad de la ingeniería financiera, sino como una salida de emergencia chapucera para tapar el agujero negro de su gasto público.
A partir de ese momento, el dinero con el que pagas el pan dejó de ser un recibo de oro y pasó a ser una promesa: vale porque confiamos en quien lo emite y porque todos lo aceptamos.
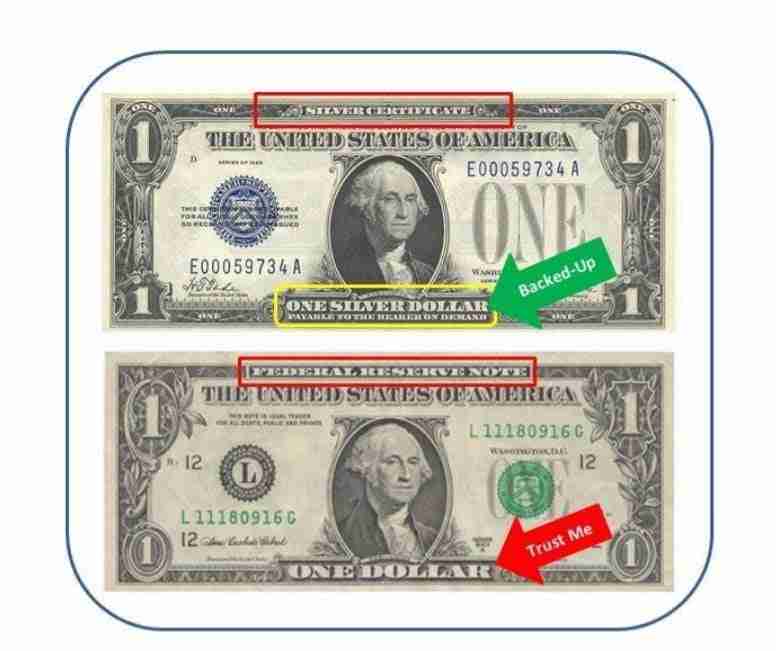
Y aquí arrancó el dinero fiduciario tal y como lo conoces: dinero que no puedes cambiar por nada, que vale porque confiamos en quien lo emite y porque todos lo aceptamos. Desde entonces es el medio de intercambio mundial, cada país con su divisa. Como objeto, un billete vale lo mismo que uno del Monopoly. Lo que le da valor es todo lo demás: la ley, la confianza y que lo acepta todo el mundo.
El dinero fiduciario se basa en el valor que le damos a esas monedas y billetes, por la confianza de una sociedad en los bancos centrales de cada país o en los bancos comerciales.
Según Nixon, la medida era temporal, pero se les ha debido pasar con tanta guerra y hegemonía, porque así seguimos, viviendo en el mundo del dinero mágico.
¿Quién Crea el Dinero Fiduciario? El Truco de la Reserva Fraccionaria
¿Recuerdas cuando te dije que el dinero fiduciario se crea de la nada? Pues sí, es como un truco de magia. Y si crees que solo el BCE o la Reserva Federal crean dinero, agárrate, porque los bancos comerciales también participan en la fiesta, y a lo grande.
Imagina que pides un crédito de 10.000 € para comprarte un coche.
El banco no baja a su caja fuerte a sacar fajos de billetes que otros clientes han depositado. Simplemente, teclea en su ordenador que te debe esa cantidad (y que tú se la debes a él con intereses, claro).
Y Boom. Esos 10.000 € se han creado de la nada. Ese dinero nace como deuda. Son apuntes bancarios. Y tú lo utilizas como medio de pago. Y cuando devuelves el préstamo, ese dinero desaparece.
Ojo, que no todo el dinero fiduciario funciona así. Los billetes los pone en circulación el banco central, no tu banco. Pero la mayor parte del dinero que usamos, el que ves en las cuentas, sí nace de préstamos como este.
Eso sí, no pueden darle a la tecla sin límite. El banco tiene que tener capital propio suficiente para aguantar pérdidas, necesita liquidez para cuando ese dinero se va a otros bancos, tiene que medir el riesgo de que no se lo devuelvas y le vigilan los supervisores, que en España son el BCE y el Banco de España. Y los tipos de interés que fija el BCE hacen que pedir prestado salga más caro o más barato. Lo cuenta el propio Banco de España.
Por eso no es tan simple como prestar un múltiplo fijo de lo que guardan en reserva, aunque el sistema de reserva fraccionaria es la base de todo esto (si quieres ver cómo funciona por dentro esta "magia negra", échale un ojo a ese artículo).
Si con mi gran prosa no te lo he dejado cristalino, puedes ver cómo crean dinero los bancos en un fragmento de la película "Concursante", que da una clase magistral sobre como los bancos te esclavizan financieramente creando una deuda que nunca existió.
Ventajas y Desventajas del Sistema Actual: De la Estabilidad Económica a la Hiperinflación
Como todo en la vida, que el valor de una moneda dependa en buena parte del capricho de los políticos y burócratas de turno y del control de papá estado tiene sus luces y sus sombras (más sombras que luces, si me preguntas a mí).
Las (Supuestas) Ventajas
- Control Económico: Al poder controlar la oferta monetaria y las tasas de interés, un banco central de un país puede, en teoría, estimular el crecimiento en tiempos de crisis o frenar la economía si se sobrecalienta.
- Estabilidad Económica a corto plazo: Evita los shocks de oferta que sufría el dinero basado en el oro cuando se descubría una nueva mina gigantesca.
- Facilidad de uso: Es el medio de intercambio universal aceptado en todas partes.
Las (Dolorosas) Desventajas
- El Impuesto Silencioso (Inflación): Cuando las autoridades monetarias le dan al botón de "imprimir" sin freno para pagar sus fiestas, inundan el mercado. Al haber más papelitos persiguiendo la misma cantidad de bienes físicos, los precios tienden a subir y tu sueldo vale menos. No es lo único que mueve los precios, porque también cuenta lo que se produce, lo que queremos gastar, lo que cuestan la energía o las materias primas y lo que esperamos que pase. Pero imprimir sin freno echa gasolina al fuego. Es el robo legal perfecto para licuar tu poder adquisitivo sin que te enteres.
- Riesgo de Hiperinflación: Si la confianza del público desaparece y la impresión se descontrola (hola, Venezuela o Argentina), llegamos a la hiperinflación. El papel moneda pierde todo su valor en cuestión de días.
- Dependencia absoluta: Estás a merced de las decisiones políticas de gobiernos que suelen gastar más de lo que ingresan.
Lo que ha pasado de verdad con la inflación en España
El ejemplo de manual es el del 2 %, que es lo que busca el BCE: a ese ritmo, 1.000 € guardados en el cajón compran dentro de diez años lo mismo que unos 820 € de hoy. Pero los últimos años no han sido de manual. Estos son los datos oficiales:
- Julio de 2022: el IPC en España llegó al 10,8 % anual, el pico de aquella ola de inflación (INE).
- De finales de 2020 a finales de 2025: si encadenas las tasas de diciembre a diciembre del INE (6,5 %, 5,7 %, 3,1 %, 2,8 % y 2,9 %), los precios subieron alrededor de un 23 % en cinco años. Con el 2 % del BCE habría sido algo más de un 10 %.
- Octubre de 2026: el IPC está en el 4,9 % en España (INE, dato definitivo del 13-11-2026) y la inflación de la zona euro, en el 4,0 % (Eurostat, 18-11-2026), con la energía tirando hacia arriba.
Traducido a tu bolsillo: 1.000 € que tenías parados a finales de 2020 compraban a finales de 2025 lo mismo que unos 815 € de entonces. Y si los precios siguieran subiendo al 4,9 %, 1.000 € quietos en la cuenta comprarían dentro de un año lo mismo que unos 953 € de hoy.
Esto no quiere decir que el euro se vaya a hundir. Quiere decir que el dinero fiduciario es buen medio de pago y regular depósito de valor, y que el dinero parado sin rentabilidad pierde poder de compra cada año que pasa.
Dinero Fiduciario vs Criptomonedas: ¿La Salida de Emergencia?
Ante la pérdida de poder adquisitivo constante del dinero fiduciario, muchos están buscando alternativas para proteger sus ahorros.
Mientras que el dinero fiat centraliza el poder en los gobiernos, las monedas digitales y las criptomonedas (como el Bitcoin) buscan descentralizar ese control.
La diferencia del dinero tradicional con el Bitcoin (dinero duro) es fundamental:
- El dinero fiduciario se emite sin un límite máximo fijo (pueden imprimir hasta el infinito).
- El Bitcoin tiene un suministro máximo fijado en su código (21 millones). Los nuevos salen cada vez más despacio hasta agotarse hacia el año 2140, y muchos se han perdido para siempre, así que su oferta no puede inflarse a capricho.
Aunque algunos consideran a las criptomonedas como el "nuevo oro" o un refugio frente al dinero fiat, la volatilidad sigue siendo su talón de Aquiles.
Si te pica la curiosidad, no empieces comprando a lo loco. Primero entiende lo básico con mi guía para aprender criptomonedas desde cero. Luego mira con calma cuáles son los mejores exchanges de criptomonedas para comprar en euros. Y antes de mover nada, decide dónde guardar tus criptomonedas, porque si pierdes las claves o la plataforma donde las tienes quiebra, no hay banco central que te las devuelva. Mete solo lo que puedas ver caer a la mitad sin perder el sueño.
Sin embargo, tener el 100% de tus ahorros parados en dinero fiduciario es casi garantía de perder poder adquisitivo a largo plazo.
Cómo Proteger Tus Ahorros de la Devaluación
La devaluación es cuando tu moneda pierde valor frente a otras monedas (y te cuesta más caro comprar cosas del extranjero). O a tu país importar de otros países. Cada vez puedes comprar menos cosas con el mismo dinero.
Aquí se suelen mezclar tres cosas que no son lo mismo. La inflación es la subida general de los precios. La pérdida de poder adquisitivo es lo que notas tú: que con el mismo dinero compras menos, y te pasa cuando tu sueldo o tus ahorros crecen menos que los precios. Y la depreciación, que mucha gente llama devaluación, es cuando tu moneda vale menos frente a otras, como el euro frente al dólar o al franco suizo, y eso encarece lo que viene de fuera. Suelen ir de la mano, pero puede pasar una sin las otras.
Es como si te hubieran robado, pero sin que te des cuenta (y de forma totalmente legal).
Y esto no es de ahora. Ya en la época de los romanos los emperadores iban metiendo cada vez menos plata en el denario para acuñar más monedas, y la moneda fue perdiendo valor hasta quedarse en casi nada.
Si no quieres que tu esfuerzo se evapore por culpa de la inflación, aplica esta Defensa Personal Económica (la tienes más a fondo en mi guía para proteger tu poder adquisitivo de la inflación):
- Que tu colchón no esté a cero: el dinero que necesitas a mano para imprevistos no se invierte, pero tampoco tiene por qué estar al 0 %. Una cuenta remunerada, un depósito o un fondo monetario no te van a hacer rico ni siempre ganan a la inflación, pero recortan lo que pierdes.
- Invierte en activos reales: Inmuebles o materias primas, como el oro (si te animas, aquí te cuento cómo comprar oro físico en España). Tienen un valor propio que no depende de ninguna moneda, pero no son infalibles: su precio sube y baja, un piso no se vende en dos días y el oro hay que guardarlo y asegurarlo en algún sitio.
- Diversifica tus inversiones: Los fondos indexados son una excelente herramienta para exponer tu capital a empresas reales que generan valor. A largo plazo, históricamente, han ido por encima de la inflación, pero hay años en los que caen fuerte y nadie te garantiza el resultado.
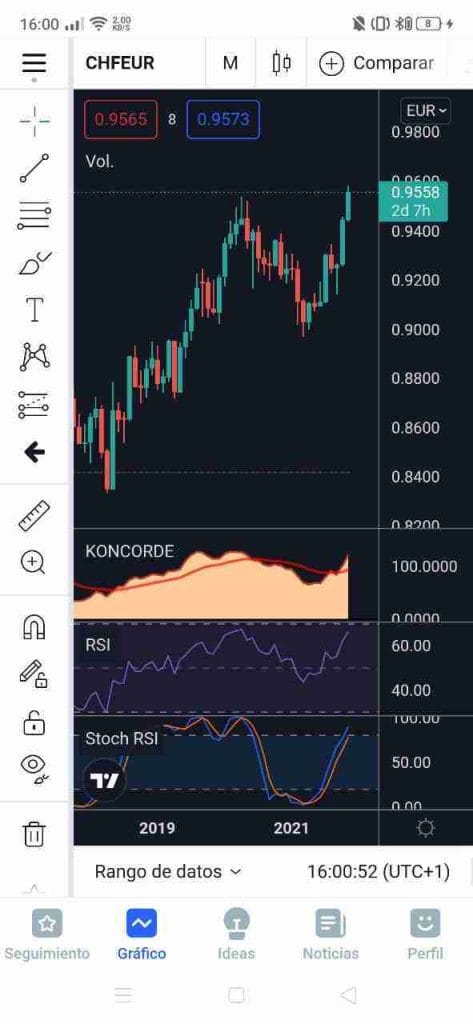
- Descentraliza tus divisas: No tengas todos tus ahorros en euros. Monedas fiduciarias de economías más robustas, como el Franco Suizo, suelen ser un mejor refugio. Eso sí, si tus gastos van en euros, el tipo de cambio también puede jugar en tu contra, y cambiar de moneda tiene sus comisiones.
- Crea activos que generen ingresos: Negocios, derechos de autor o alquileres que te paguen recurrentemente.
Y antes de lanzarte con cualquiera de estas, ordena primero tu dinero: cuánto necesitas a mano para imprevistos y cuánto puedes dejar quieto años. Te lo explico paso a paso en qué hacer con mis ahorros.
Preguntas Frecuentes sobre el Dinero Fiduciario
¿El dinero fiduciario tiene valor intrínseco?
Rotundamente no. A diferencia del dinero mercancía (como una moneda de oro o plata, que tiene valor por el metal en sí), el dinero fiat es solo un trozo de papel o un dígito en una pantalla. Vale lo que la gente esté dispuesta a darte a cambio, y eso depende de la confianza en quien lo emite.
¿Qué quiere decir que el dinero es fiduciario?
Significa que la moneda no tiene valor por el material del que está hecha ni está respaldada por reservas de oro, sino que basa su valor en la fe y la confianza que la sociedad tiene en el gobierno o banco central que la emite.
¿Qué diferencia hay entre dinero fiduciario y dinero fiat?
En la práctica, ninguna: son dos nombres para el mismo dinero. Fiduciario viene del latín fiducia, confianza, y fiat significa hágase. El primero pone el foco en por qué lo aceptamos y el segundo en que existe porque una autoridad lo declara de curso legal.
¿El euro y el dólar son dinero fiduciario?
Sí. Todas las divisas principales del mundo en el sistema actual (euro, dólar estadounidense, libra esterlina, yen) son dinero fiduciario y de curso legal obligatorio en sus respectivos países.
¿Qué respalda el valor del dinero fiduciario?
La confianza pública, que todo el mundo lo acepte para pagar y cobrar, que sea de curso legal y con él se paguen los impuestos, y la credibilidad del banco central para que no pierda poder de compra. No está respaldado por metales preciosos ni por reservas físicas tangibles.
¿Qué pasa si el dinero fiduciario pierde la confianza?
Si la gente pierde la fe en la moneda de un país, su valor se desploma frente a otras divisas o activos reales. Esto lleva a una subida drástica de los precios, que puede culminar en hiperinflación y en el colapso del sistema monetario de esa nación.
En resumen: qué es el dinero fiduciario y qué hacer con tus ahorros
El dinero fiduciario es el que usamos todos: no se puede cambiar por oro, vale porque confiamos en quien lo emite y porque lo acepta todo el mundo, Hacienda incluida. Todas las grandes monedas del mundo funcionan así desde 1971.
Tiene cosas buenas, como que un banco central pueda reaccionar en una crisis sin depender de cuánto oro haya en una cámara. Y tiene un coste que pagas tú: la inflación se come poco a poco el dinero que está parado. Lo has visto con los datos del INE de estos años.
No hace falta ponerse apocalíptico ni meterlo todo en oro o en bitcoin. Hace falta saber cuánto necesitas a mano, que ese colchón no esté a cero y poner el resto a trabajar con cabeza y a largo plazo.
Si te interesa hacia dónde va el dinero de banco central, te cuento qué es el euro digital y las demás monedas digitales de banco central (CBDC). Y si lo que buscas es cómo mover dinero fiat sin que salten las alarmas en Hacienda, lo tienes en otra guía.
¿No sabes por dónde empezar? Mira primero dónde estás con el Test de Salud Financiera. Es rápido y gratis.