¿Estás planeando un viaje y tu cuñado ya te ha soltado la chapa de que "con la tarjeta Revolut te ahorras una pasta"? ¿O quizás estás hasta las narices de que tu banco de toda la vida te cobre comisiones hasta por respirar y buscas una alternativa que no te trate como a un número más?
Bienvenido a la trinchera. Revolut ha entrado en el sistema financiero como un elefante en una cacharrería: prometiendo un mundo sin comisiones, cambios de divisa que no te estafan y una app más chula que un Ferrari to wapo.
Pero, ¿es oro todo lo que reluce? ¿O es otra de esas modas fintech que te dejan con el culo al aire cuando las cosas se ponen feas? ¿Buscas opiniones sobre Revolut que no parezcan escritas por un robot?
He estado usando mi cuenta Revolut bank durante años. La he exprimido en viajes por el extranjero, para compras online en sitios de dudosa reputación y para mover dinero sin que me crujan.
Pero en esta guía no te voy a vender la moto. Vamos a destripar Revolut, analizar sus sombras, y enseñarte a usar su "arma secreta" (que yo llamo el Condón Financiero).
Si prefieres que te lo cuente directamente en vídeo, aquí tienes mi análisis sin filtros:
Vayamos por partes, como dijo Jack el destripador.
¿Qué es Revolut?
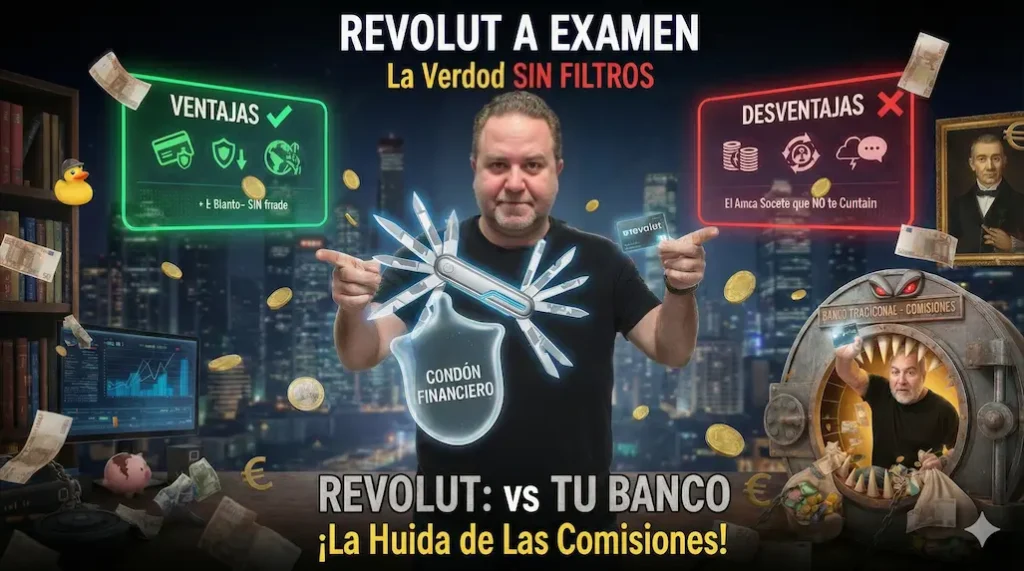
Este banco británico con sede en Londres (con licencia lituana para que tus euros estén seguros en la UE) nació en 2015 para darle una patada en la boca a las comisiones bancarias tradicionales. No es solo una tarjeta para viajar; es una navaja suiza financiera.
Cuenta con más de 80 millones de usuarios a nivel global y 7 millones en España (septiembre de 2026), más de 10.000 empleados y opera en decenas de países.
Por otro lado, también ofrece una plataforma para comprar acciones y criptomonedas, así como un programa de cashback (devolución de dinero por compras), aunque algunas de estas funciones y servicios solo están disponibles para usuarios de pago.
Todos estos neobancos están innovando, algo que la banca tradicional ya no intenta. Es por eso y porque en lugar de poner más comisiones, nos las quitan, muchos nos estamos dirigiendo hacia un nuevo mapa bancario.
Pero olvidémonos de los números corporativos. Lo que a ti te interesa es si esto te sirve para ahorrar dinero o es solo humo.
¿Para Quién es Revolut? (El Test del Superviviente)
Antes de seguir, seamos claros. Revolut no es para todo el mundo. Si eres de los que le gusta ir a la oficina a que le regalen una vajilla, cierra esta página. Esto no es para ti.
- ¿Eres un Viajero (Ocasional o Crónico)? Para ti, Revolut es OBLIGATORIA. Pagar en yenes, dólares o bahts sin las comisiones abusivas del Santander o BBVA es su superpoder.
- ¿Eres un Freelance o Nómada Digital? Si cobras en dólares y vives en euros, las cuentas multidivisa te van a ahorrar un pastizal en tipos de cambio.
- ¿Eres un Paranoico de la Seguridad? Aquí es donde Revolut brilla con luz propia. Si compras en webs chinas, te suscribes a servicios raros o simplemente no te fías ni de tu sombra, necesitas leer la sección del "Condón Financiero" más abajo.
El "Condón Financiero": Tarjetas Virtuales Desechables 🛡️
Esta es, sin duda, la Killer Feature de Revolut. La razón por la que mantengo la cuenta bancaria abierta aunque no viaje. Ellos las llaman "Tarjetas Virtuales Desechables". Yo las llamo Condones Financieros. Y sirven exactamente para lo que estás imaginando: usar y tirar.
¿Te ha pasado que tienes que comprar en una tienda online desconocida o en una web que no te da total confianza?
Con tu banco normal, es un dolor de cabeza: tienes que anular la tarjeta, pedir otra, esperar... Un drama, y yo, como decía Alaska, no quiero más dramas en mi vida.
Con Revolut, juegas con ventaja:
- Para compras online o pagos únicos, usas una tarjeta de un solo uso.
- Pagas, y automáticamente esa numeración se autodestruye.
- Si intentan volverte a cobrar al mes siguiente… RECHAZADO. No pueden tocar tu dinero porque esa tarjeta ya no existe.
Es tu barrera de seguridad definitiva. Duerme tranquilo sabiendo que nadie puede meter la mano en tu cuenta sin tu permiso expreso. Solo por esta función, ya merece la pena tener la cuenta gratuita abierta.
¿Cómo funciona esta maravilla?
- Entras en la App y creas una tarjeta desechable (es gratis).
- Haces ese pago puntual en esa web que no conoces o que te despierta dudas.
- En cuanto el pago se procesa, los datos de la tarjeta se autodestruyen. El número cambia, el CVV cambia. La tarjeta vieja deja de existir.
Ese es uno de los problemas cuando pones una tarjeta de débito, que es lo que te piden en muchas webs hoy en día. Bueno pues como cliente de Revolut, te evitas este jaleo.
El resultado: Si les hackean la base de datos y roban las numeraciones, la tuya ya no existe. Para pagos recurrentes o suscripciones no uses la desechable, ya que no admite cargos periódicos. En esos casos usa la tarjeta virtual multiuso y gestiona o cancela el servicio formalmente.
Revolut: Opiniones SIN FILTRO (Ventajas y Desventajas) ✅❌
Aquí tienes la chuleta. Lo que duele y lo que gusta. Sin cuentos.
✅ LO BUENO (LAS VENTAJAS)
- IBAN Español y Bizum: Sí, por fin. Tienes IBAN "ES" para domiciliar tu nómina sin peleas y Bizum para pagar a pachas las cervezas. Ya juega en las grandes ligas.
Ojo: Tu dinero está protegido por el Fondo de Garantía de Depósitos de Lituania (Revolut opera aquí con licencia bancaria lituana, no la española) hasta el límite legal vigente que fija la normativa europea de garantía de depósitos. Es igual de seguro (normativa UE), pero técnicamente tu pasta "duerme" en el Báltico. - Cambio de divisa competitivo: Revolut aplica sus propios tipos de cambio con posible diferencial según el mercado. En el plan Estándar puedes cambiar hasta 1.000 € al mes sin comisión de cambio entre semana, en Plus hasta 3.000 € y en Premium, Metal o Ultra sin límite mensual.
- Seguridad Extreme: Tarjetas virtuales, desechables (creas, usas y destruyes), congelación desde la app... Tienes el control total.
- Cuentas Multidivisa: Puedes guardar y enviar dinero en más de 30 monedas. Ideal para freelancers globales.
- Interfaz a prueba de tontos: La app es rápida, limpia y no se cuelga cada dos por tres como la de otros bancos "naranjas o rojos". Fácil de usar y con un montón de herramientas (ahorro, criptos, etc.).
- Herramientas de ahorro: La función Pockets para apartar dinero de gastos fijos y facturas o el redondeo automático en tus pagos diarios facilitan ahorrar sin darte cuenta. Para obtener intereses de un depósito tienes la Cuenta Remunerada. Si eliges los Fondos Monetarios Flexibles, inviertes en fondos con rentabilidad variable y riesgo de pérdidas.
- Retiradas en Cajeros en el Extranjero: Puedes sacar efectivo sin comisiones en casi cualquier parte del mundo (con límites).
- Acceso a salas VIP: Los planes Premium y Metal permiten comprar pases a salas VIP de aeropuertos con descuento. Solo el plan Ultra incluye accesos ilimitados para el titular de la cuenta.
- Fondos Monetarios Flexibles (antes Cuenta Flexible): Ojo, esto no es un depósito bancario tradicional ni una cuenta de ahorro, sino un servicio de inversión en fondos monetarios con riesgo de pérdidas. Generan rendimientos diarios con liquidez inmediata, pero no los cubre ningún fondo de garantía de depósitos, sino la indemnización lituana de inversores hasta 22.000 € exclusivamente si la entidad entra en insolvencia e incapacidad de restituir los activos, nunca por pérdidas de mercado.
❌ LO MALO (LAS DESVENTAJAS Y LA LETRA PEQUEÑA)
- Recargo en fin de semana: Si cambias divisa en fin de semana, Revolut aplica una comisión adicional sobre el tipo de cambio (un 1% en Estándar, un 0,5% en Plus y sin ese recargo en Premium, Metal y Ultra). Procura hacer tus cambios entre semana o revisar la tarifa antes de confirmar en la app.
- Tope de cambio sin comisiones: el plan gratuito tiene un límite mensual de cambio sin coste. Mira cuál está vigente en tu app antes de contar con él, porque no es fijo.
- Si te vas, ciérrala: se cierra desde la app con el saldo a cero, sin transacciones pendientes y con el plan en Estándar. La página oficial de cierre enumera los pasos y las condiciones. Revisa antes los planes de pago que tengas activos. Moraleja: No dejes ni las migas si te vas.
- Cajeros Limitados: las retiradas gratis de cajero tienen tope mensual (míralo en tu app, depende del plan) y pasarse se paga. Para emergencias vale, para vivir a cash... no.
- Soporte digital: En la mayoría de planes la atención se gestiona por chat desde la app con un asistente inicial. Solo el plan Ultra dispone de soporte telefónico mediante llamada solicitada desde la aplicación.
- No es un Banco Español: Aunque te den IBAN español, su licencia matriz es de Lituania. Tus depósitos bancarios están protegidos por el FGD de Lituania hasta 100.000 € por titular (o el alemán en Deutsche Bank si usas cuenta de ahorro remunerada), no por el fondo de garantía español. Los Fondos Monetarios Flexibles son inversión y no tienen cobertura de depósitos.
- Coste de la Tarjeta Física: En el plan Estándar, la primera tarjeta física no es gratis. Te cobrarán unos 6,99€ por el envío.
- Salas VIP con coste o planes superiores: El acceso a salas VIP no es gratuito en los planes habituales. Con Premium y Metal compras pases con descuento, y solo Ultra incluye accesos ilimitados para el titular.
💰 Ahorro vs Inversión en Revolut
Ten clara la diferencia antes de mover tu saldo en la app:
- 🏦 Cuenta Remunerada (Depósito): Dinero protegido por fondo de garantía bancario hasta 100.000 € según la entidad depositaria.
- 📈 Fondos Monetarios Flexibles: Servicio de inversión con rendimiento variable y riesgo de pérdidas, sin cobertura de depósitos.
Mi consejo: Abre la cuenta estándar gratuita y compara ambas opciones según el riesgo que quieras asumir.
*Los Fondos Monetarios Flexibles conllevan riesgo para tu capital. Rendimiento no garantizado. Consulta términos y condiciones en la app.
Cómo Usar la IA para Saber si Revolut es para Ti (El Método C.I.A.)
No te fíes de mi palabra ni de la de tu cuñado (ni de la de Revolut). Usa la Inteligencia Artificial como tu analista personal para tomar la mejor decisión, con mi Sistema C.I.A..
Prompt #1: Analizando tu Perfil de Viajero
Actúa como un asesor de viajes experto en finanzas. Mi perfil es [viajero ocasional que hace 2 viajes al año fuera de Europa / nómada digital que vive 6 meses al año en Asia]. Mis prioridades son [bajas comisiones en el extranjero / tener un buen seguro de viaje / poder acceder a salas VIP de aeropuertos]. Basado en los planes de Revolut (Estándar, Premium, Metal), ¿cuál me ofrece el mejor balance coste/beneficio y por qué?
Prompt #2: Comparando Revolut con la Competencia
Actúa como un analista de productos financieros. Compara Revolut (plan Premium) con N26 (plan Go) para un perfil de persona que viaja 3 veces al año fuera de Europa y hace compras online internacionales a menudo. Dame una tabla comparativa de sus ventajas y desventajas en cuanto a:
- Retiradas de efectivo en el extranjero.
- Seguros de viaje incluidos.
- Comisiones por cambio de divisa (incluyendo fines de semana).
- Seguridad para pagos online.
Al final, dame una recomendación clara y justificada.
La Filtración de Datos de Septiembre de 2026: Qué Pasó y Qué Hacer
Si has llegado hasta esta reseña porque has oído lo de la filtración de datos y quieres saber si Revolut sigue siendo opción, respira. El veredicto está abajo y sigue valiendo, pero primero te cuento qué pasó de verdad, sin sirenas.
El 12 de septiembre de 2026, Revolut confirmó que un tercero había suplantado a una administración pública para pedir datos de clientes con una dirección de correo real.
La app no fue hackeada: alguien verificó mal una petición y entregó información de unos 680 clientes en todo el mundo (unos 12 en Irlanda y 55 en Francia, según Reuters y el Gobierno italiano).
De España, ninguna cifra publicada. Y no se ha atribuido a este incidente ni un solo movimiento de fondos.
El 30 de septiembre, el ministro del Interior italiano, Matteo Piantedosi, lo contó ante el Parlamento: el correo partía de una dirección certificada del sistema de la policía de Reggio Calabria, una cuenta que nunca se había usado.
Y su reproche, sin maquillaje: la petición se podía verificar y no se hizo. Mi lectura: el fallo fue de procedimiento humano, no de la app vaciando cuentas.
Lo que sí ha hecho bien la casa: reconoció el error enseguida, entonó el mea culpa y se ofreció a pagar el cambio de documentos de identidad a los afectados. Que para ellos es una minucia y la mitad de la gente ni lo va a pedir.
Pero dar la cara y poner el dinero encima de la mesa es más de lo que hacen la mayoría.
Dos avisos para que no te cuelen el cuento equivocado. Uno: la extorsión de 3 millones de dólares que reclama un actor que se hace llamar "IAmNotAVillain" es reivindicación del atacante, no un hecho verificado.
Dos: lo de DriveWealth, el bróker de las acciones americanas, es otro incidente (lo contó The Register). Si te llega cualquier mensaje "de Revolut" pidiendo documentos o códigos, entra a mano en la app y no piques.
En mi guía de la filtración de datos de Revolut te cuento el caso completo y qué hacer paso a paso si tienes cuenta.
Garantías y Reorganización
Actualización (30/10/2026): Revolut migra del 2 al 5 de diciembre de 2026 solo las cuentas de clientes franceses a Revolut Bank S.A., por lo que en España nada cambia y tus depósitos elegibles en Revolut Bank UAB siguen protegidos hasta 100.000 € por el fondo lituano. Aunque el grupo proyecta una futura estructura francesa para Europa occidental, para los clientes españoles no hay fecha ni condiciones de migración confirmadas.
Tener IBAN español no implica estar bajo el Fondo de Garantía español, ya que opera como sucursal de entidad lituana. En la cuenta de ahorro remunerada, ciertos depósitos se colocan en Deutsche Bank con garantía alemana de hasta 100.000 € según dónde se ubiquen los fondos. En cambio, los Fondos Monetarios Flexibles son inversión con riesgo de pérdidas de capital, cubiertos únicamente por el sistema lituano de inversores hasta 22.000 € en el supuesto exclusivo de insolvencia e incapacidad de restituir los activos, nunca ante caídas del mercado. Y ahora sí: el veredicto.
Mi Veredicto Final como Usuario (La Opinión del que se Patea la Calle)
Llevo usando Revolut desde 2018. Y te lo digo claro: Revolut no es mi banco principal, pero es mi navaja suiza financiera.
- Para el día a día en España, sigo usando mi Cuenta Online de BBVA, por la red de cajeros y la solidez de un banco de aquí. Y Trade Republic para todo lo demás (que me da intereses por tener el dinero parado).
- Para viajar, Revolut es Dios. He pagado en yenes, en dólares, en libras... donde las tarjetas españolas daban error y el ahorro en comisiones es real y palpable.
- Para compras online, la tarjeta virtual desechable es mi seguro de vida. La uso para cualquier pago puntual en comercios nuevos o donde prefiero no dejar mi tarjeta habitual.
- Para rentabilizar tu dinero: Puedes elegir entre su cuenta de ahorro remunerada (depósito bancario protegido) o los Fondos Monetarios Flexibles (servicio de inversión con riesgo de mercado).
¿Mi recomendación? Abre una cuenta Estándar gratuita. No pagues ni un euro de entrada. Pide la tarjeta física solo si vas a viajar. Úsala como tu cuenta de batalla para viajes y para compras online dudosas. No te cases con ellos, solo úsalos.
La Paradoja de Revolut en España: 6,5 Millones de Clientes, pero las Carteras Vacías
A nivel de marketing, Revolut saca pecho: ya supera los 6,5 millones de clientes en España y se sitúa como el cuarto banco del país por usuarios, por delante de Sabadell o ING. Pero, según un análisis de Citi recogido por Xataka y publicado en agosto de 2026, las cosas se ponen en su sitio con tres cifras demoledoras:
- Solo gestiona el 0,25 % de los depósitos bancarios del país.
- Apenas capta el 1 % de las nóminas.
- El saldo medio por cliente no llega a los 1.000 euros.
¿Qué demuestran estos números? Que los usuarios no somos tontos. La aplicación vuela, el cambio de divisa no tiene rival y la tarjeta virtual desechable es un seguro de vida contra fraudes. Pero nadie se casa con ellos. Los españoles usamos Revolut exactamente como te recomiendo usarlo: como una navaja suiza de batalla para viajar, salir de cañas y comprar online sin miedo, mientras el sueldo y el colchón gordo siguen en un banco tradicional con ventanilla.
| Entidad | Clientes en España | Cuota de depósitos | Saldo medio | Función real para el usuario |
|---|---|---|---|---|
| CaixaBank | ~20,7 M | Líder nacional | Alto | Banco nodriza (nómina e hipoteca) |
| Santander | ~14,5 M | Muy alta | Alto | Banco principal |
| BBVA | ~11,0 M | Muy alta | Alto | Banco principal / Operativa diaria |
| Revolut | ~6,5 M (4º) | 0,25 % (Citi) | Menos de 1.000 € | Navaja suiza: viajes, compras y cañas |
| Banco Sabadell | ~6,2 M | Alta | Alto | Banca tradicional / Empresas |
| ING | ~4,4 M | Media | Medio-alto | Cuenta nómina y ahorro |
En Resumen... ¿Merece la Pena Revolut?
Si te preguntas si deberías tener una cuenta aquí, la respuesta corta es sí. Revolut ofrece una agilidad que la banca tradicional ni huele. Operan bajo la licencia de Revolut Bank UAB (con garantías europeas), por lo que tu dinero está seguro.
Eso sí, ten claro lo que firmas: al usar la tarjeta, recuerda que es de débito, no una tarjeta de crédito convencional (aquí juegas con tu dinero, no con deuda).
¿La letra pequeña? La atención al cliente en la mayoría de planes es por chat en la app con un primer filtro de asistente virtual. Solo los clientes del plan Ultra disponen de soporte telefónico solicitando llamada desde la aplicación. Si buscas oficina física o teléfono en los planes gratuitos, te va a frustrar.
Revolut es una herramienta financiera acojonante, probablemente la mejor que existe para quien vive o se mueve en un mundo globalizado. De lo más lejano a un banco tradicional y esa es una de las mejores opiniones de Revolut.
No es la solución a todos tus problemas financieros, pero es, sin duda, una de las mejores herramientas que puedes tener en tu arsenal para evitar que te sigan sangrando con comisiones absurdas.
Si después de este destripe crees que es para ti, te animo a que la pruebes. Deja de ser un cliente cautivo. Eres el puto amo de tu dinero. Actúa como tal.
Pincha abajo, pilla la cuenta gratis y empieza a ahorrar de verdad. Y si no te gusta, la cierras. Así de simple.